

海外市场方面,海外主要央行维持货币政策不变,美联储内部政策分歧显著扩大。美国一季度经济增速放缓,通胀压力仍存,市场对美联储降息预期延后。欧元区通胀上行风险加剧,欧洲央行维持三大关键利率不变,警惕能源价格反弹。日本央行维持政策利率0.75%不变,经济复苏动能偏弱。中东美伊停火谈判取得突破,双方接近达成停战谅解备忘录,地缘紧张局势边际缓和。
国内市场方面,国内经济延续修复态势,政策持续发力稳增长。4月进出口数据超预期,出口同比增14.1%,进口增25.3%,外贸韧性凸显。国务院常务会议部署“六张网”建设,加码基建投资。央行开展3000亿元91天期买断式逆回购,维持流动性合理充裕。4月末外汇储备规模环比上升超2%,人民币汇率稳中有升。
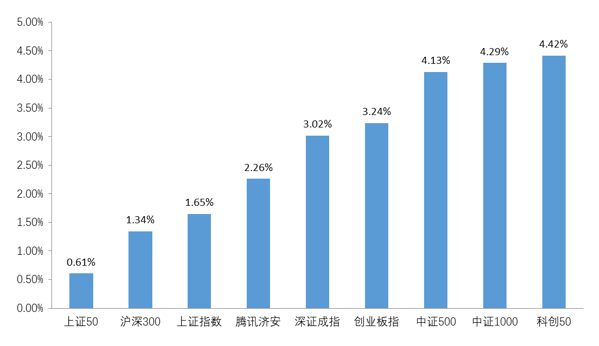
图1:指数动态(2026.05.04—2026.05.10)
数据来源:济安金信基金评价中心
上周(2026.05.04-2026.05.10)A股主要股指集体上涨,其中,中证500、中证1000和科创50上涨超过4%。盘面上,两市日均成交额为31397.77亿,较前一周增加5255.75亿,两市融资余额增加。行业板块方面,申万一级行业中,通信、电子及机械设备涨幅居前,石油石化、煤炭及银行跌幅居前。
腾讯济安指数上周上涨2.26%。腾讯济安原名“中证腾安价值100指数”,由腾讯财经倡导,济安金信设计,中证指数公司发布,是国内第一家由互联网媒体主导发布的证券市场指数。指数基点1000点,基日为2013年5月18日,并于2013年12月29日在上交所挂牌。腾讯济安指数具有价值投资导向特征,旨在发掘市场中的价值低估个股组合,形成“黑马”指数。指数成份股100只,每年6月和12月定期更新,完全透明公开,既可以作为基金指数化投资标的,又可以作为普通投资者的“股票池”。
表1:各指数当前估值情况
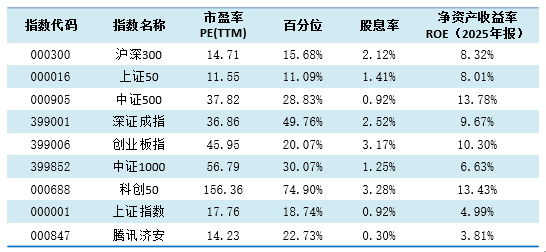
数据截止日期:2026年5月10日
数据来源:济安金信基金评价中心
注:指数估值百分位计算基准日为2006年5月10日
3.1沪深两市融资资金
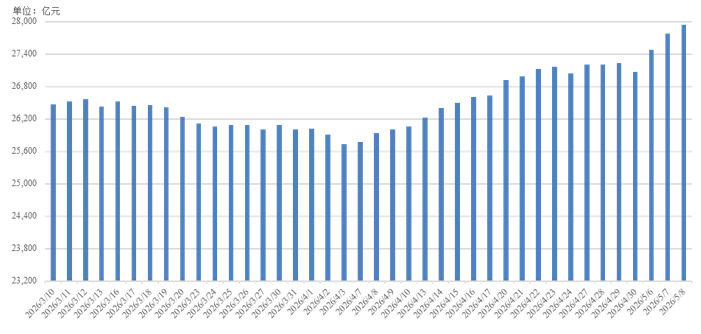
权益市场震荡上行,沪深两市两融余额增加869.29元。截至5月8日,两市融资融券总额合计为27937.06亿元。
图2:近四十个交易日沪市融资资金流向
数据来源:济安金信基金评价中心(数据截止日期:2026.05.10)
货币市场方面,上周资金面维持宽松态势。整周央行公开市场共有12191亿元逆回购到期,当周逆回购操作3540亿元,央行公开市场操作实现净回笼8651亿元。银行间市场资金利率有所上行。
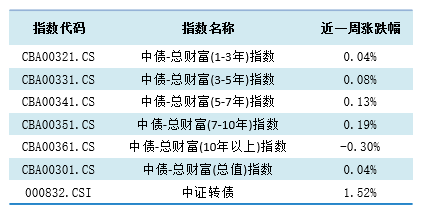
债市震荡上行。利率债方面,一级市场地方债发行减少,二级市场关键期限国债及国开债到期收益率多数下行,期限利差有所收窄;信用债方面,各品种到期收益率多数上行,信用利差有所走阔。
表2:上周债券指数业绩表现
数据来源:济安金信基金评价中心
按基金成立日统计,上周新发基金募集份额合计34.92亿份,其中,指数型基金募集份额占比六成。上周共有4只基金产品发生清盘。
上周,权益市场震荡上行,机器人等板块领涨带动相关基金走高,煤炭等板块低迷拖累部分产品。混合型、股票型等主流权益类基金均超过七成实现正收益,而基金中基金(FOF)表现更为亮眼,超过九成实现正收益。
上周,银行间市场资金利率有所上行,货基收益率较前一周有所下跌。高七日年化收益率产品较为稀缺,绝大多数产品维持在低位稳健收益区间。作为基础现金管理工具,其在保持高流动性的同时,持续提供稳定收益,满足短期资金配置需求。
上周,债市整体震荡上行,受投资范围与市场环境差异影响,各类债券基金表现较好。纯债型、一级债和二级债基金均超过六成实现正收益,债券指数型基金表现同样亮眼,超过八成实现正收益。
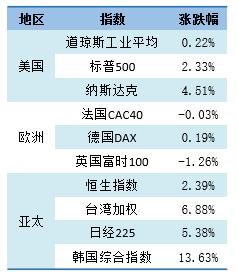
上周,全球股市涨跌不一,受美联储降息预期升温、科技成长板块业绩指引超预期影响下美股集体上涨;受各经济体的通胀数据、政策预期与产业结构存在显著差异的影响下欧洲主要股指涨跌不一;亚太地区主要股指则因受全球流动性宽松、美股科技行情传导影响下集体大涨。受此影响,QDII基金整体表现较为优秀,超过七成产品净值实现上涨。
表3:上周全球主要市场股指收益表现
数据来源:济安金信基金评价中心
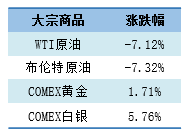
表4:上周大宗商品市场收益表现
数据来源:济安金信基金评价中心
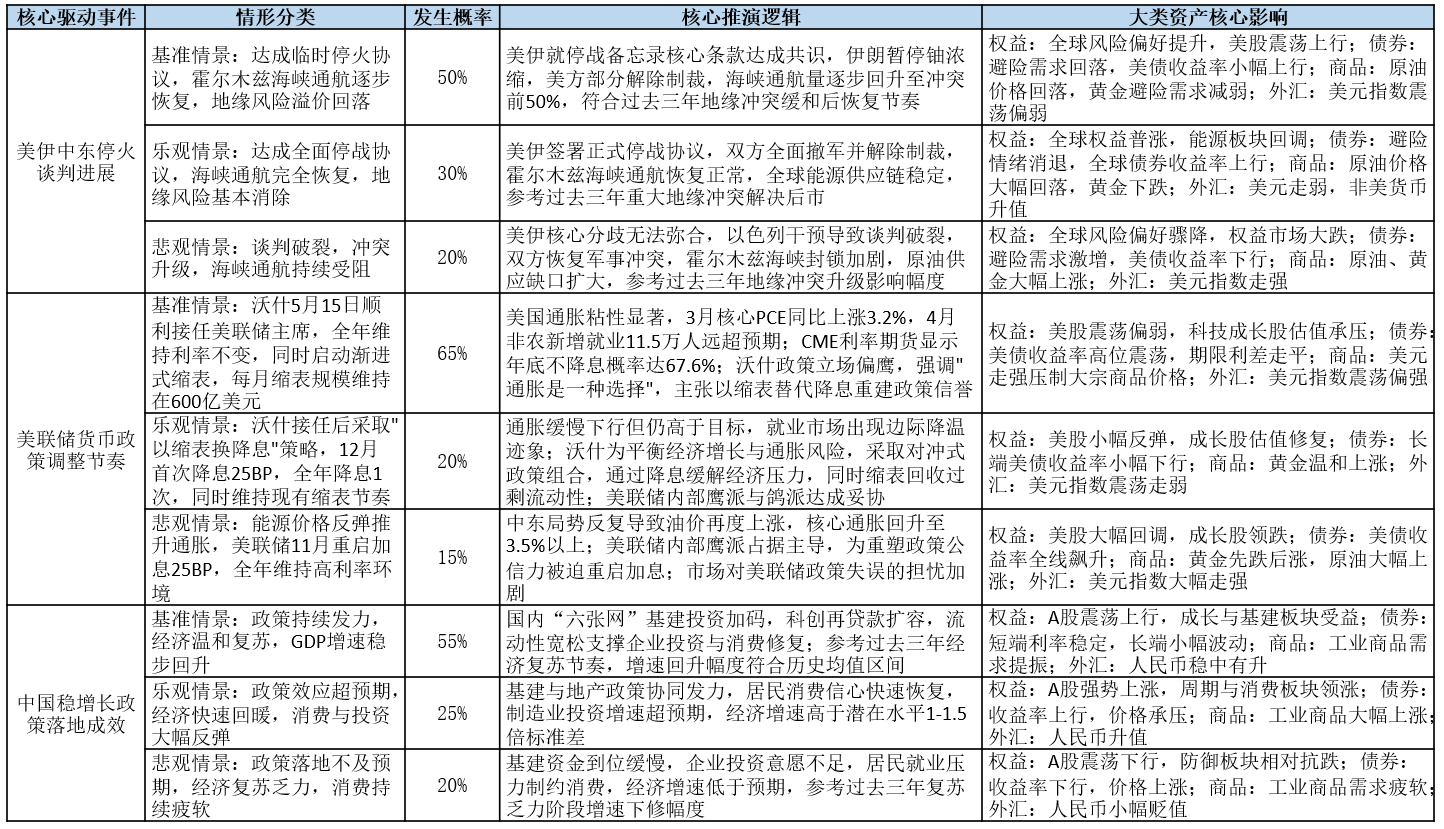
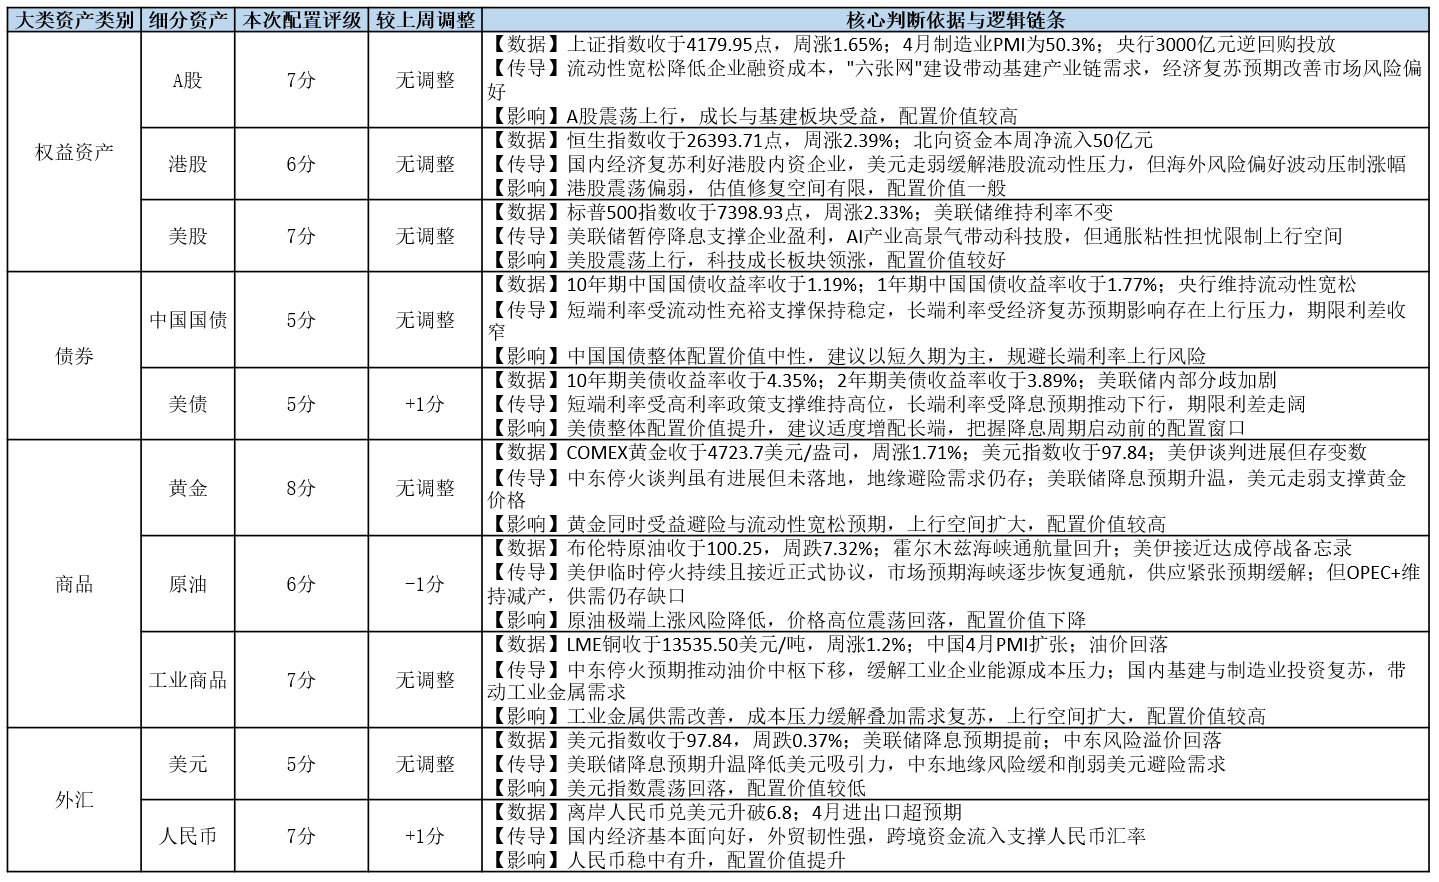
注:本报告采用 0-10 分制对各类资产未来的相对配置价值进行评分,评分仅反映基于当前基准情景的风险收益预期。