

海外市场方面,美国5月核心PCE同比3.4%,整体PCE达4.1%,通胀粘性持续超预期,CME定价10月加息25BP概率升至85%。美伊此前同步公开谅解备忘录、特朗普完成签署,但6月27-28日双方发生海上空袭摩擦,海峡通航恢复节奏不及预期,油价反弹。欧元区核心通胀居高,欧央行维持紧缩基调。
国内市场方面,多地地产宽松组合政策落地,但6月商品房成交高频数据修复放缓,居民中长期信贷需求仍偏弱。半年末MPA考核叠加大额逆回购到期,央行加大公开市场投放对冲流动性压力。5月工业韧性维持,但消费、地产拖累内需,市场等待6月PMI验证复苏力度,财政持续加码基建实物工作量。
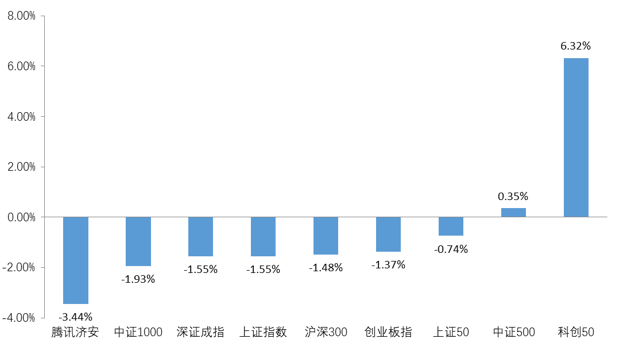
图1:指数动态(2026.06.22—2026.06.28)
数据来源:济安金信基金评价中心
上周(2026.06.22-2026.06.28)A股主要股指涨跌不一,其中,科创50上涨超过6%。盘面上,两市日均成交额为35217.98亿,较前一周增加3973.57亿,两市融资余额增加。行业板块方面,申万一级行业中,建筑材料、电子及非银金融涨幅居前,有色金属、汽车及美容护理跌幅居前。
腾讯济安指数上周下跌3.44%。腾讯济安原名“中证腾安价值100指数”,由腾讯财经倡导,济安金信设计,中证指数公司发布,是国内第一家由互联网媒体主导发布的证券市场指数。指数基点1000点,基日为2013年5月18日,并于2013年12月29日在上交所挂牌。腾讯济安指数具有价值投资导向特征,旨在发掘市场中的价值低估个股组合,形成“黑马”指数。指数成份股100只,每年6月和12月定期更新,完全透明公开,既可以作为基金指数化投资标的,又可以作为普通投资者的“股票池”。
表1:各指数当前估值情况
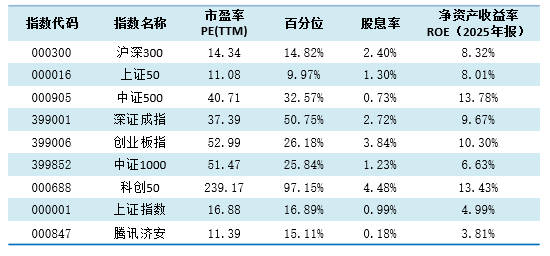
数据截止日期:2026年6月28日
数据来源:济安金信基金评价中心
注:指数估值百分位计算基准日为2006年12月31日
3.1沪深两市融资资金
权益市场震荡回落,沪深两市两融余额增加464.27元。截至6月26日,两市融资融券总额合计为30027.66亿元。
图2:近四十个交易日沪市融资资金流向
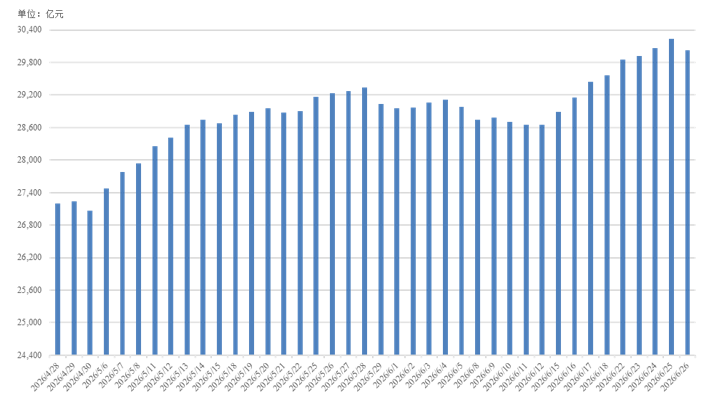
数据来源:济安金信基金评价中心(数据截止日期:2026.06.28)
货币市场方面,上周资金面有所宽松。整周央行公开市场共有19358亿元逆回购和3000亿元MLF到期,当周逆回购操作22655亿元,MLF5000亿元,国库现金定存2800亿元,央行公开市场操作实现净投放8097亿元。银行间市场资金利率有所上行。
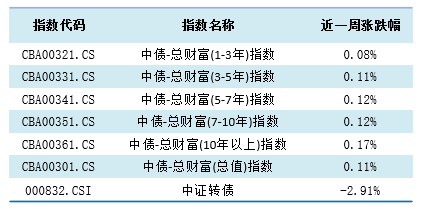
债市震荡上行。利率债方面,一级市场地方债发行增加,二级市场关键期限国债及国开债到期收益率多数下行,期限利差有所收窄;信用债方面,各品种到期收益率多数下行,信用利差有所收窄。
表2:上周债券指数业绩表现
数据来源:济安金信基金评价中心
按基金成立日统计,上周新发基金募集份额合计110.13亿份,其中,混合型基金募集份额占比接近三成。上周共有3只基金产品发生清盘。
上周,权益市场震荡回落,半导体等板块领涨带动相关基金走高,贵金属等板块低迷拖累部分产品。混合型、股票型等主流权益类基金均不足五成实现正收益,而基金中基金(FOF)表现较为良好,接近六成实现正收益。
上周,银行间市场资金利率有所上行,货基收益率较前一周有所上涨。高七日年化收益率产品较为稀缺,绝大多数产品维持在低位稳健收益区间。作为基础现金管理工具,其在保持高流动性的同时,持续提供稳定收益,满足短期资金配置需求。
上周,债市整体震荡上行,受投资范围与市场环境差异影响,各类债券基金表现较优秀。债市走势带动债券型基金净值表现,超过九成纯债型和债券指数型基金实现正收益,而具有一定权益资产仓位配置的一级债四成实现正收益,二级债不足三成实现正收益。
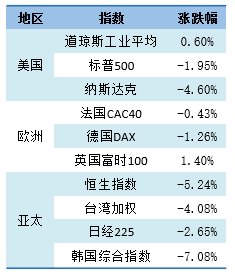
上周,全球股市涨跌不一,受通胀粘性压制降息预期、科技板块集中获利了结以及避险资金流入价值防御板块的影响下美股走势分化;受美股科技回调传导、制造业复苏动能偏弱以及国际油价反弹带动能源板块走强的影响下欧洲市场整体涨跌不一;受全球科技板块回调共振、外资集中流出以及区域基本面偏弱的影响下亚太地区股指集体下跌。受此影响,QDII基金整体表现较差,仅三成产品净值实现上涨。
表3:上周全球主要市场股指收益表现
数据来源:济安金信基金评价中心
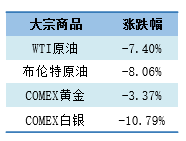
表4:上周大宗商品市场收益表现
数据来源:济安金信基金评价中心
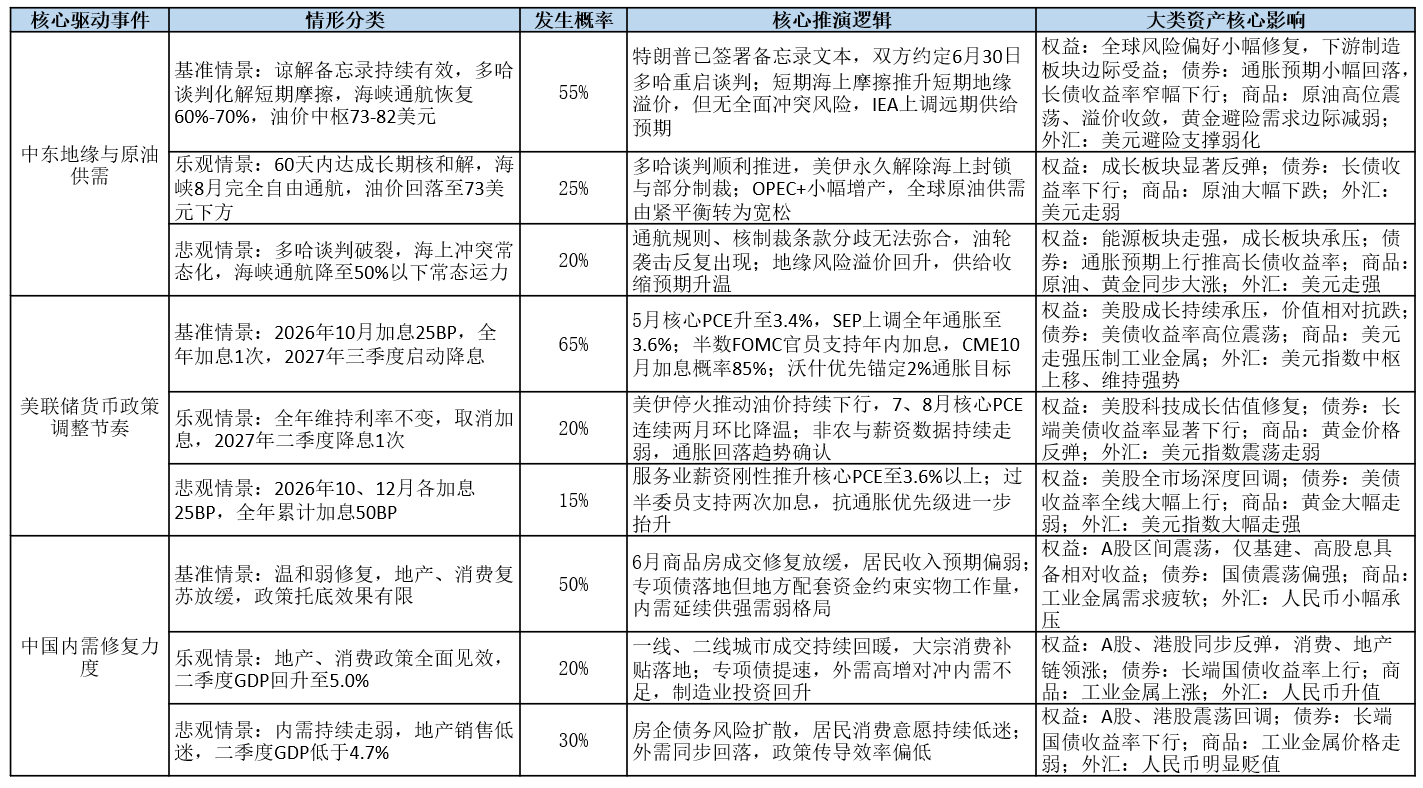
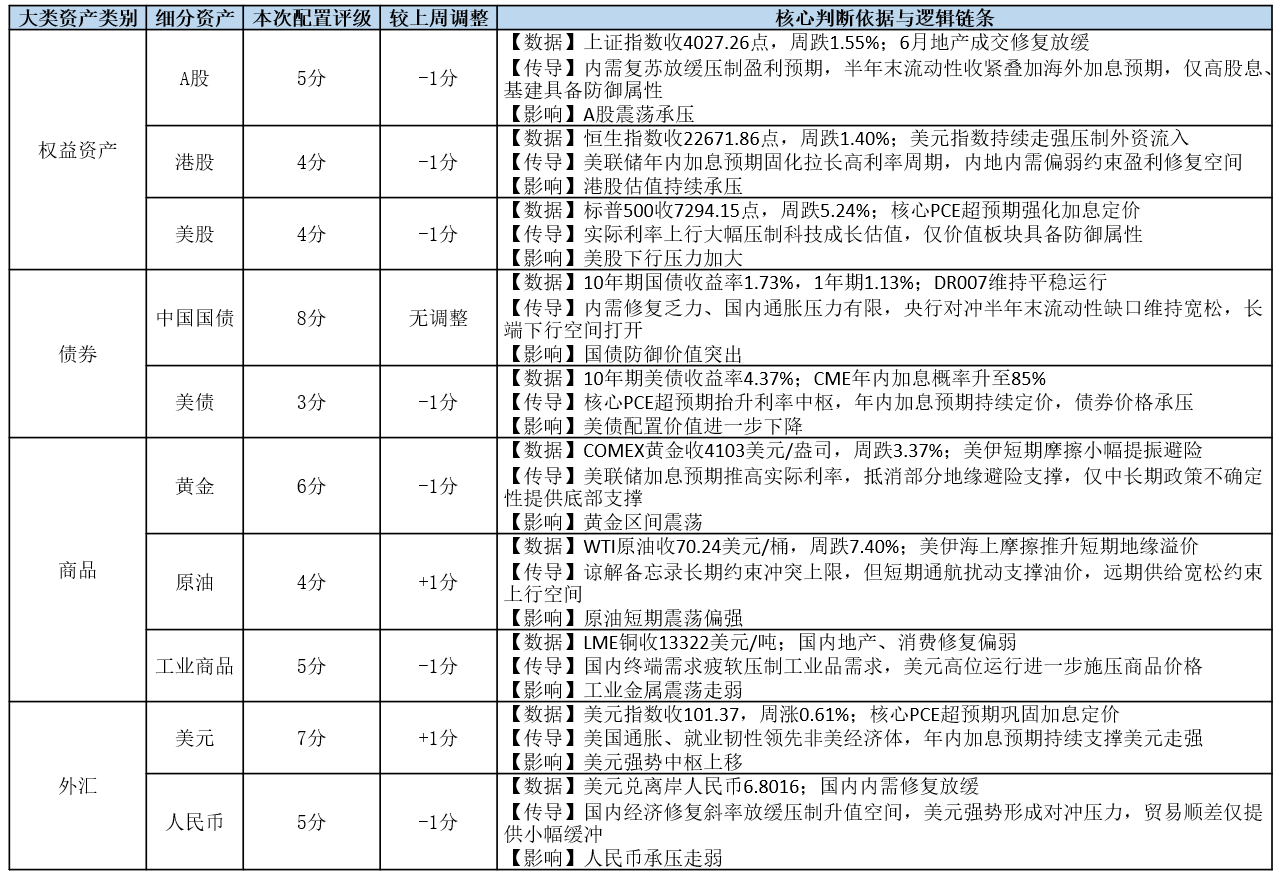
注:本报告采用0-10分制对各类资产未来的相对配置价值进行评分,评分仅反映基于当前基准情景的风险收益预期。