

一、市场概览
9月7日,A股主要指数分化,小盘成长强势、权重平稳。上证指数涨0.07%报3932.70点,深证成指涨1.91%报13774.91点,创业板指涨3.41%报3398.68点,沪深300涨0.59%报4575.02点。沪深两市成交额约1.95万亿元(较上周五缩量约846亿元),全市场超3100只个股上涨,涨多跌少,市场情绪偏暖。
盘面上,算力硬件(CPO、PCB)、农业(亚盛集团、敦煌种业、播恩集团等涨停)、电子化学品、非金属材料、零售、旅游酒店、影视院线、光纤 等板块领涨,贵金属、保险、煤炭、银行、证券、钢铁、数字货币 等板块跌幅居前,呈现成长小票占优、权重蓝筹分化的结构性特征,连板高度与题材热度尚可,未现系统性极端波动。
二、首次涨停板的投资机会
1. 盾安环境(002011):业绩支撑的低位低估首板标的
盾安环境(002011)是制冷空调零部件与新能源汽车热管理核心供应商,制冷空调零部件收入占比约75%、新能源热管理约一成,客户覆盖格力等空调龙头。2026年上半年营收72.31亿元(同比+7.45%)、归母净利润4.67亿元(同比-12.79%),经营现金流5.47亿元(同比+71.12%)大幅改善。需关注汽车热管理竞争加剧与地产链需求波动对盈利的拖累。
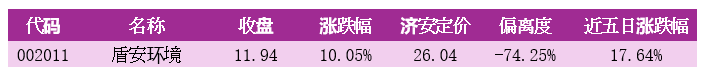
机会提示:深度低估,偏离度-74.25%今日首板。制冷零部件+新能源热管理双主业,中报营收稳增、现金流改善;关注净利下滑与行业竞争。
2. 智慧农业(000816):业绩支撑的低位低估首板标的
智慧农业(000816)主营通用机械制造(发动机等动力终端产品占六成)及有色金属矿采选(约两成),出口与内销各半。2026年上半年营收6.24亿元(同比+6.78%)、归母净利润566万元(同比-42.05%)仍处微利,扣非138万元同比扭亏,经营现金流4345万元(同比+63%)。需关注矿业价格波动与主业盈利薄弱。

机会提示:显著低估,偏离度-54.26%今日首板。机械制造+有色矿采选双轮,中报营收稳增、现金流改善;但净利仅微利,警惕主业盈利薄弱。
3. 超声电子(000823):业绩支撑的低位低估首板标的
超声电子(000823)主营印制线路板(占46%)、液晶显示器与触摸屏、覆铜板及超声仪器,产品用于通讯、汽车电子与AI算力。2026年上半年营收33.51亿元(同比+10.04%)、归母净利润1.13亿元(同比-1.17%),资产负债率仅30%财务稳健。需关注PCB行业价格竞争与毛利率波动。
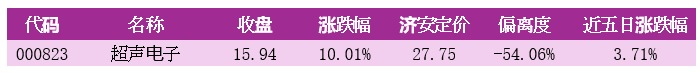
机会提示:估值洼地,偏离度-54.06%今日首板。PCB+覆铜板受益AI算力与汽车电子,中报营收双位数增长、负债率低;留意行业竞争与现金流回落。
三、连续涨停板的风险提示
1. 播恩集团(001366):题材驱动的高位连板,溢价显著
播恩集团(001366)是猪料、蛋鸡料等动物营养饲料企业,推进“母仔一体化营养”战略升级并拓展反刍、宠物食品新赛道。2026年上半年营收6.69亿元(同比+8.98%)、归母净利润1017.73万元(同比+169.52%)成功扭亏,拟每10股派0.5元。但盈利规模仅千万级,经营现金流为负,仍受猪周期与原料价格波动压制。
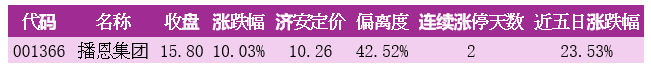
风险提示:溢价+42.52%,2连板。受益农业板块活跃,中报扭亏为盈但净利仅千万、经营现金流为负,主业受猪周期与原料价格波动压制,高位回撤风险较大。
2. 安记食品(603696):题材驱动的高位连板,溢价显著
安记食品(603696)是深耕复合调味粉三十余年的福建品牌企业,王牌产品排骨味王领跑同业,华东收入占七成以上。2026年上半年营收2.64亿元(同比+0.53%)、归母净利润1662.95万元(同比+33.05%),但扣非仅1186万元,经营现金流-5026万元(同比恶化274%),核心复合调味粉收入下滑、近三成净利靠非经常性损益撑场。
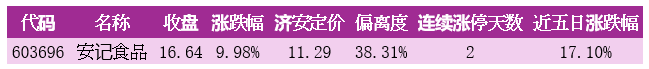
风险提示:溢价+38.31%,2连板。复合调味品主业收入下滑、经营现金流恶化274%,净利近三成靠非经常性损益撑场;题材连板缺乏基本面支撑,警惕高位回撤。
3. 罗牛山(000735):题材驱动的高位连板,溢价显著
罗牛山(000735)是海南本土企业,主业涵盖畜牧(生猪占近四成)、农副食品加工、房地产、高职教育与冷链物流。2026年上半年营收12.41亿元(同比+14.48%),但受猪价下行行业深度亏损,归母净利润-3.10亿元(上年同期仅亏672万元),经营现金流-1.38亿元,资产负债率52%,部分股份质押。
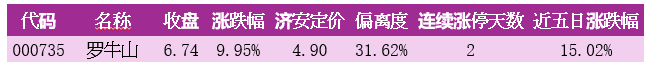
风险提示:溢价+31.62%,2连板。受猪价下行行业深度亏损,中报归母净亏3.10亿元、现金流为负;连板纯属农业题材情绪驱动,基本面难支撑,高位风险大。
四、市场总结与投资建议
9月7日市场结构分化、成长占优。首次涨停且深度低估的标的集中于制冷零部件、通用机械与PCB电子等具备真实主业支撑的赛道,其济安定价偏离度均低于-50%,属于价值修复方向,适宜在控制仓位前提下关注有基本面印证的个股。
连续涨停且显著高估的标的(偏离度均超+30%)主要由农业、调味品、畜牧等题材情绪驱动,部分中报盈利薄弱或亏损,高位追涨风险较大,建议持仓者逢高分批止盈、场外资金保持观望。当前宜控制整体仓位,以“低估+基本面”为锚,规避纯情绪博弈。
关于济安定价:
济安定价由中国人民大学金融信息中心主任杨健教授创立,核心技术源于国家高技术研究发展计划863项目——“证券行业风险识别、监控与防范技术支持系统”。济安定价既是监管机构的稽查工具,又是大型商业银行股票质押业务的估值基准,早在2003年见诸于《投资与证券》。
济安定价的五大基础定价模型包括内在价值、绝对价值、相对价值、博弈价值与反身性价值等五类定价模型。济安动态定价系统主要是依据、运用股票最新的财务数据和交易信息,基于动态的上市公司数据库和行情数据,济安定价理论试图综合应用基本分析、技术分析、投资组合,建立一系列动态均衡定价模型。依据市场有效性特征,利用“M2M”(Model to Model,模型转换模型)迁移技术,进行复杂的动态定价运算。结合证券市场整体运行和上市公司基本面特征的变化状况,在系统后台的高速数据处理服务器上利用模糊聚类、分形计算、遗传算法等确定出每一只股票的理论均衡价值。
以上内容节选自济安金信《上市公司投资价值分析报告》。如需查看该公司完整估值与评级分析,欢迎联系客服获取原文报告:domeflash@qq.com