

一、市场概览
9月9日,A股三大指数温和分化、周期走强。上证指数涨0.28%报3951.51点,深证成指涨0.15%报13723.32点,创业板指跌0.14%报3354.97点,沪深300涨0.26%报4570.44点。沪深两市成交额约1.87万亿元(较上一交易日缩量约1052亿元),全市场超3600只个股下跌、跌多涨少,涨停约60余家,市场情绪偏谨慎。
盘面上,煤炭(申万煤炭指数涨2.98%、居一级行业首位,云煤能源、郑州煤电、大有能源涨停)、航海装备、航运港口、培育钻石、有色金属、钢铁、贵金属 等周期板块领涨;AI语料、游戏、传媒、半导体、AI应用、创新药、房地产 等题材板块跌幅居前,指数温和、结构分化,未现系统性极端波动,为价值型首板低估标的与题材型连板标的并存提供了土壤。
二、首次涨停板的投资机会
1. 国创高新(002377):业绩支撑的低位低估首板标的
国创高新(002377)剥离地产中介后聚焦路面沥青主业,并完成控制权变更(控股股东科元控股)。2026年上半年营收7.38亿元(同比+30.34%)、归母净利润1899万元(同比+92.82%),收购宁波国沛切入华东,沥青业务毛利率升至8.27%;但行业供需双弱、营收规模偏小,盈利仍薄、周期性明显。
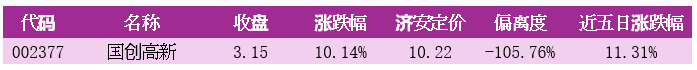
机会提示:深度低估(偏离度-105.76%)今日首板。剥离地产后聚焦沥青、净利增92.8%且现金流回正,但营收仅7.4亿、行业景气弱,宜逢低关注。
2. 大港股份(002077):业绩支撑的低位低估首板标的
大港股份(002077)为集成电路测试与园区环保资源服务双主业,控股子公司上海旻艾为芯片测试核心平台。2026年上半年营收2.33亿元(+45.55%)、归母净利润5454万元(+71.74%),集成电路业务营收1.41亿元(+66.85%)、毛利率21.97%;但整体营收规模偏小,需关注整合与行业竞争。
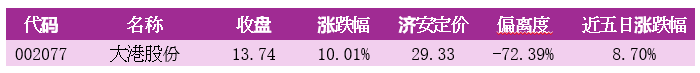
机会提示:显著低估(偏离度-72.39%)今日首板。集成电路测试量增、净利高增超70%,国产替代长逻辑清晰;营收仅2.3亿规模偏小,宜逢低配置。
3. 鑫科材料(600255):业绩支撑的低位低估首板标的
鑫科材料(600255)主营铜合金板带及电线电缆,并切入AI算力高速铜互连/高速铜缆赛道。2026年上半年营收27.23亿元(+25.55%)、归母净利润4261万元(+115.97%),但毛利率仅7.98%、资产负债率60.22%、经营现金流-3.85亿元承压,盈利质量与负债水平偏低。

机会提示:低估首板(偏离度-64.34%)。铜合金受益算力铜缆、中报净利翻倍,但毛利率不足8%、负债率超60%且现金流为负,短期业绩偏弱,宜逢低关注。
三、连续涨停板的风险提示
1. 云煤能源(600792):题材驱动的高位连板,溢价显著
云煤能源(600792)主营焦炭及化工产品(焦炭占主营超96%)与重型机械,为云南煤焦龙头。2026年上半年营收28.45亿元(+10.8%)、归母净利润亏损2.49亿元(同比扩大),已连续两年巨亏;资产负债率约70%、流动比率0.85,且陷司法纠纷、部分账户冻结,基本面持续困难。

风险提示:溢价+52.31%,2连板。受益煤炭板块强势涨停,但中报深亏2.49亿、连续巨亏、负债高企且涉司法冻结,基本面难支撑连板,高位回撤风险大。
2. 黑猫股份(002068):题材驱动的高位连板,溢价显著
黑猫股份(002068)为炭黑行业龙头,产品覆盖炭黑、焦油精制等,下游为轮胎与橡胶制品。2026年上半年营收44.25亿元(+3.01%)、归母净利润亏损1.06亿元(同比减亏),炭黑毛利率仅4.4%,受原料煤焦油波动与行业供需宽松拖累,盈利仍承压。

风险提示:溢价+51.19%,2连板。炭黑龙头中报仍亏1.06亿、毛利仅4.4%,连板受煤焦/周期题材驱动,缺乏盈利支撑,警惕高位回撤。
3. 金正大(002470):题材驱动的高位连板,溢价显著
金正大(002470)主营复合肥、磷肥等化肥(化肥收入占比100%),为国内农资龙头之一。2026年上半年营收59.53亿元(+24.05%)、归母净利润亏损4.97亿元(同比转亏、降幅超5倍),连收3涨停触发异常波动公告;公司连年盈利不稳、估值偏高,题材情绪主导明显。

风险提示:溢价+33.12%,3连板。中报深亏4.97亿、由盈转亏,连板纯属化肥/农业题材情绪驱动,公司已发异动公告提示风险,高位回撤风险极大。
四、市场总结与投资建议
9月9日市场温和分化、周期占优。首次涨停且深度低估的标的集中于沥青建材、集成电路测试与铜合金新材料等具备真实主业的赛道,其济安定价偏离度均低于-64%,属于价值修复方向,宜在控制仓位前提下关注有基本面印证的个股。
连续涨停且显著高估的标的(偏离度均超+33%)主要由煤炭、炭黑、化肥等周期与农业题材情绪驱动,部分中报亏损或深亏,高位追涨风险较大,建议持仓者逢高分批止盈、场外资金保持观望。当前宜控制整体仓位,以“低估+基本面”为锚,规避纯情绪博弈。
关于济安定价:
济安定价由中国人民大学金融信息中心主任杨健教授创立,核心技术源于国家高技术研究发展计划863项目——“证券行业风险识别、监控与防范技术支持系统”。济安定价既是监管机构的稽查工具,又是大型商业银行股票质押业务的估值基准,早在2003年见诸于《投资与证券》。
济安定价的五大基础定价模型包括内在价值、绝对价值、相对价值、博弈价值与反身性价值等五类定价模型。济安动态定价系统主要是依据、运用股票最新的财务数据和交易信息,基于动态的上市公司数据库和行情数据,济安定价理论试图综合应用基本分析、技术分析、投资组合,建立一系列动态均衡定价模型。依据市场有效性特征,利用“M2M”(Model to Model,模型转换模型)迁移技术,进行复杂的动态定价运算。结合证券市场整体运行和上市公司基本面特征的变化状况,在系统后台的高速数据处理服务器上利用模糊聚类、分形计算、遗传算法等确定出每一只股票的理论均衡价值。
以上内容节选自济安金信《上市公司投资价值分析报告》。如需查看该公司完整估值与评级分析,欢迎联系客服获取原文报告:domeflash@qq.com