

一、市场概览
9月10日,A股三大指数集体小幅收跌、结构分化。上证指数跌0.43%报3934.40点,深证成指跌0.77%报13617.67点,创业板指跌0.49%报3338.42点,沪深300跌0.53%报4548.39点。沪深两市成交额约1.65万亿元(较上一交易日缩量约2085亿元),全市场约955只个股上涨、4512只下跌,跌多涨少,市场情绪偏谨慎。
盘面上,银行(南京银行涨超3%、江苏银行、杭州银行、成都银行涨超2%并创历史新高)、电力(华银电力、闽东电力、乐山电力、湖南发展涨停)、中船系/国产航母(中国船舶涨3.26%、中船防务、中船科技)、PCB(超声电子4天2板、金安国纪涨停)、风电设备、玻璃玻纤、多元金融 等板块逆势走强;农林牧渔、农化制品、白酒、医疗服务、橡胶、影视院线、CRO;转基因/玉米概念集体重挫(农发种业-9.08%、万向德农-8.12%、亚盛集团-8.06%) 等板块跌幅居前,呈现银行、电力等防御与顺周期占优、农业消费与题材板块走弱的结构性特征。指数温和调整、未现系统性极端波动,为价值型首板低估标的与题材型连板标的并存提供了土壤。
二、首次涨停板的投资机会
1. 大连重工(002204):重型装备低估首板,盈利稳健增长
大连重工(002204)为重型装备制造企业,主营物料搬运设备(占比39.63%)、新能源风电及核电设备(24.51%)、冶金设备(17.06%)与核心零部件。2026年上半年营收80.21亿元(同比+7.63%)、归母净利润3.71亿元(同比+18.76%),盈利端优于收入端;出口订货5.4亿美元(+38.8%),并推进港机搬迁智能化改造与80级以上船用曲轴扩能。毛利率约18.8%,重资产周期属性明显。

机会提示:深度低估(偏离度-74.28%)今日首板。中报净利增18.76%、出口高增,重型装备与风电订单饱满;但毛利率偏低、周期属性强,宜逢低布局、控制仓位。
三、连续涨停板的风险提示
1. 长城电工(600192):题材驱动的高位连板,持续深亏
长城电工(600192)主营高中低压开关成套设备、电器元件及电气传动自动化装置,控股股东为甘肃电气装备集团(持股39.53%)。2026年上半年营收6.54亿元(同比-5.72%)、归母净利润亏损1.36亿元(亏损扩大21.33%),经营现金流净流出1.34亿元同比扩大55.6%,净资产较上年末降17.38%;中低压设备价格战叠加铜银高位,自动化装置虽增102%但体量偏小,难以弥补主业缺口。

风险提示:溢价高达+144.44%,2连板。中报深亏1.36亿、现金流恶化、净资产缩水,中低压价格战与原料高位致主业承压,连板纯属题材情绪,高位回撤风险极大。
2. 鼎信通讯(603421):题材驱动的高位连板,营收大降
鼎信通讯(603421)主营低压电力线载波通信(电力电子产品占70.94%、消防产品23%),为芯片载波通信模块供应商。2026年上半年营收4.52亿元(同比-35.81%)、归母净利润亏损1.98亿元(同比减亏9.55%),扣非亏损2.02亿元;消防类下游房地产持续低迷致收入大降,应收账款高企,核心主业尚未盈利修复。

风险提示:溢价+117.99%,2连板。营收大降36%、中报深亏近2亿,消防受地产拖累、回款承压,连板由概念情绪驱动,警惕高位剧烈回撤。
3. 闽东电力(000993):区域电力连板,盈利骤降估值偏高
闽东电力(000993)为福建区域电力企业,主营水电、风电、光伏(电力收入占比97.89%)。2026年上半年营收2.37亿元(同比-17.65%)、归母净利润2941万元(同比-58.68%),来水偏枯致水电发电量降15.8%、风电限电,且风电增值税即征即退政策终止致其他收益锐减93%;当前PE(TTM)约261倍,估值偏高。
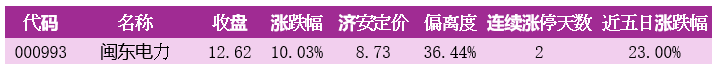
风险提示:溢价+36.44%,2连板。中报净利降近六成、来水靠天且退税政策退坡,盈利波动大;当前估值偏高,连板后高位回撤风险较大。
四、市场总结与投资建议
9月10日市场温和调整、结构分化。首次涨停且深度低估的标的集中于重型装备制造等具备真实业绩支撑的赛道——大连重工济安定价偏离度低至-74.28%、中报净利增18.76%,属典型价值修复方向,宜在控制仓位前提下关注有基本面印证的个股。
连续涨停且显著高估的标的(长城电工、鼎信通讯偏离度均超+117%,闽东电力溢价+36%)主要由电力装备、通信芯片、区域电力等题材情绪驱动,其中长城电工、鼎信通讯中报大幅亏损、闽东电力净利降近六成,高位追涨风险较大,建议持仓者逢高分批止盈、场外资金保持观望。
关于济安定价:
济安定价由中国人民大学金融信息中心主任杨健教授创立,核心技术源于国家高技术研究发展计划863项目——“证券行业风险识别、监控与防范技术支持系统”。济安定价既是监管机构的稽查工具,又是大型商业银行股票质押业务的估值基准,早在2003年见诸于《投资与证券》。
济安定价的五大基础定价模型包括内在价值、绝对价值、相对价值、博弈价值与反身性价值等五类定价模型。济安动态定价系统主要是依据、运用股票最新的财务数据和交易信息,基于动态的上市公司数据库和行情数据,济安定价理论试图综合应用基本分析、技术分析、投资组合,建立一系列动态均衡定价模型。依据市场有效性特征,利用“M2M”(Model to Model,模型转换模型)迁移技术,进行复杂的动态定价运算。结合证券市场整体运行和上市公司基本面特征的变化状况,在系统后台的高速数据处理服务器上利用模糊聚类、分形计算、遗传算法等确定出每一只股票的理论均衡价值。
以上内容节选自济安金信《上市公司投资价值分析报告》。如需查看该公司完整估值与评级分析,欢迎联系客服获取原文报告:domeflash@qq.com