

本周机构调研热度较上周呈环比回升态势,调研覆盖范围明显扩大,围绕科技产业链的调研密度仍在提升,重点转向盈利兑现与估值匹配度验证。调研数据不仅反映了资金关注方向,也折射出当前行业景气度的变化趋势。谁是本周最受机构青睐的公司?
华盛昌(002980)
【公司简介】
华盛昌在 2026 年 10 月 22 日发布公告称,公司接受了HCFund、IDG Capital、Trivest禾其投资、爱信证券、安联保险资产管理有限公司、安信基金管理有限责任公司等244家机构的调研。华盛昌专注于测量测试仪器仪表的研发、生产与销售,核心产品涵盖红外测温仪、电力测试仪器、环境监测仪表、智能测量传感器及工业检测设备,广泛应用于电力运维、工业制造、暖通消防、医疗健康、环境监测等领域,是国内精密测量仪器领域的骨干企业。公司深耕测量仪器赛道多年,在传感器技术、测量算法、产品品类迭代、海外渠道布局方面积累产业经验,深度契合制造业数字化升级、测量仪器国产替代、智能感知需求扩容的产业趋势。此次调研显示市场对其海外市场拓展成效与智能测量新品落地节奏的持续关注。
【济安金信上市公司竞争力评级】
与国内 5224 家上市公司整体对比,华盛昌在济安金信八项能力评级中的表现如下:
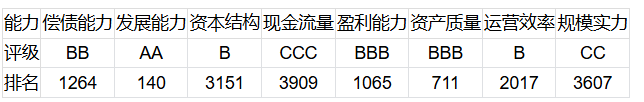
从评级与排名可见,华盛昌发展能力(AA 级,第 140 名)表现突出,稳居全市场上游梯队,成长动能强劲;盈利能力(BBB 级,第 1065 名)、资产质量(BBB 级,第 711 名)处于市场中上游区间,盈利水平与资产质地具备一定竞争优势;偿债能力(BB 级,第 1264 名)、运营效率(B 级,第 2017 名)位于市场中游梯队;资本结构(B 级,第 3151 名)排名偏中下游;现金流量(CCC 级,第 3909 名)、规模实力(CC 级,第 3607 名)排名相对靠后,资本结构偏弱、现金流韧性不足、产业体量偏小,是制约公司竞争力提升的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):发展能力超出行业基准 41.83%,盈利能力超出行业基准 17.71%,成长维度与盈利端优势较为明显。
● 劣势(Weaknesses):规模实力低于行业基准 25.50%,资本结构低于行业基准 28.47%,现金流量低于行业基准 15.57%;体量规模、财务结构与现金流表现存在明显短板。
● 机会(Opportunities):对标行业龙头三星电气及行业基准,公司各项指标存在可观提升空间,其中规模实力拓展空间达 113.0%,现金流量拓展空间达 90.0%,资本结构拓展空间达 40.0%,运营效率拓展空间达 35.0%。公司可依托技术积累优势,持续丰富产品矩阵、拓宽海内外渠道、优化资本结构,经营基本面存在提质扩容的空间。
● 威胁(Threats):部分能力评分出现明显下滑:资本结构降幅达 48.57%,现金流量降幅达 46.15%,偿债能力降幅达 35.28%;叠加海外贸易环境波动、下游需求周期性变化等挑战,若无法快速改善资本结构与现金流状况,将拖累公司成长节奏与盈利稳定性。
【济安定价】
截至 2026 年 10 月 23 日收盘,华盛昌股价为 93.99 元/股,而济安定价为 64.09 元/股,偏离率为 46.65%,当前股价处于显著高估区间。公司资本结构偏弱、现金流韧性不足、产业体量偏小的短板明显,若不能快速改善财务结构、夯实规模基础,当前较高的估值溢价存在持续消化的压力。
锐捷网络(301165)
【公司简介】
锐捷网络在 2026 年 10 月 21 日接受了ANLAN PRIVATE EQUITY FUND, SPC、青骊投资管理(上海)有限公司、Citadel Advisors Europe Limited、青银理财有限责任公司、Government of Singapore Investment Corporation、群益证券投资信托股份有限公司等131家机构调研。锐捷网络专注于网络设备、云计算解决方案及网络安全产品的研发、生产与销售,核心产品涵盖交换机、路由器、无线产品、云桌面、网络安全设备及行业数字化解决方案,广泛应用于政府、金融、教育、医疗、企业、运营商等领域,是国内政企网络设备与解决方案领域的骨干企业。公司深耕网络赛道多年,在网络通信技术、产品场景化适配、全栈解决方案交付方面积累深厚技术与市场优势,深度契合数字经济建设提速、政企数字化转型、算力网络建设扩容的产业趋势。此次调研显示市场对其算力网络产品布局与政企数字化项目落地节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国 5224 家 A 股上市公司对比,锐捷网络在八项能力维度中的表现如下:
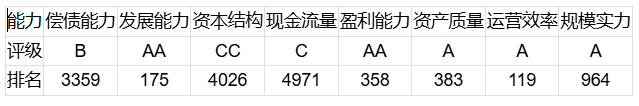
从评级与排名可见,锐捷网络运营效率(A 级,第 119 名)、发展能力(AA 级,第 175 名)、盈利能力(AA 级,第 358 名)表现突出,稳居全市场上游梯队,运营周转、成长动能与盈利水平优势显著;资产质量(A 级,第 383 名)、规模实力(A 级,第 964 名)位居市场上游,资产质地与产业体量具备较强竞争力;偿债能力(B 级,第 3359 名)处于市场中游梯队;资本结构(CC 级,第 4026 名)、现金流量(C 级,第 4971 名)排名大幅靠后,财务结构偏弱、现金流造血能力严重不足,是制约公司竞争力提升的核心短板。
【济安金信 SWOT 评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):发展能力超出行业基准 39.73%,运营效率超出行业基准 34.29%,盈利能力超出行业基准 28.74%,资产质量超出行业基准 26.27%,成长、运营、盈利与资产端优势较为明显。
● 劣势(Weaknesses):现金流量低于行业基准 70.17%,资本结构低于行业基准 56.14%,偿债能力低于行业基准 15.37%;现金流与财务结构端的差距最为悬殊,是当前经营层面最突出的薄弱环节。
● 机会(Opportunities):对标行业龙头长鑫科技与行业基准,公司多维度补短板空间充足,其中现金流量拓展空间达 428.0%,资本结构拓展空间达 128.0%,偿债能力拓展空间达 41.0%,规模实力拓展空间达 33.0%。若锚定算力网络与政企数字化高景气赛道,优化现金流管控模式、改善资本结构、持续释放技术与产品优势,公司经营质地有望持续夯实,进一步拓宽长期成长边界。
● 威胁(Threats):核心经营指标普遍出现明显下滑,现金流量降幅达 81.57%,偿债能力降幅达 50.25%,资本结构降幅达 34.57%,资产质量小幅回落 3.13%;叠加网络设备行业竞争加剧、政企项目回款周期拉长、研发投入持续高企等外部压力,若不能快速改善现金流与财务结构状况,公司盈利的安全边际将持续收窄,后续业务扩张与技术迭代的财务支撑力也会随之下降。
【济安定价】
截至 2026 年 10 月 23 日收盘,锐捷网络股价为 77 元/股,而济安定价为 69.13 元/股,偏离率为 11.38%,当前股价处于高估区间。公司现金流造血能力不足、资本结构偏弱,叠加网络设备行业竞争加剧、政企项目回款周期拉长、研发投入持续高企等外部压力,若后续现金流改善进度不及预期,估值存在向合理区间回落的压力。
艾迪精密(603638)
【公司简介】
2026 年 10 月 22 日,艾迪精密接受了AGG、KIM (Shanghai)、Point72、摩根士丹利、野村东方、嘉实基金等109家机构调研。艾迪精密专注于工程机械核心液压零部件的研发、生产与销售,核心产品涵盖液压破碎锤、液压泵、液压马达、液压阀及行走系统等,广泛应用于挖掘机、装载机、矿山机械、市政工程装备等领域,是国内高端液压零部件领域的领军企业。公司深耕液压件赛道多年,在精密液压元件设计、铸造加工、装配测试方面构筑深厚技术壁垒,深度契合基建投资回暖、工程机械国产替代、液压核心部件国产化的产业趋势。此次调研显示机构对其液压泵马达放量与海外市场拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,艾迪精密在八项能力维度中的表现如下:
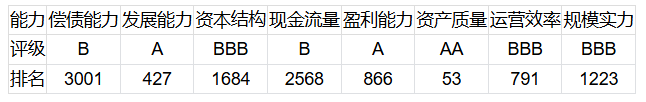
从评级与排名可见,艾迪精密资产质量(AA 级,第 53 名)表现极为突出,稳居全市场第一梯队,资产质地优异;发展能力(A 级,第 427 名)、盈利能力(A 级,第 866 名)处于市场上游区间,成长动能与盈利水平具备较强优势;资本结构(BBB 级,第 1684 名)、运营效率(BBB 级,第 791 名)、规模实力(BBB 级,第 1223 名)位于市场中上游梯队;现金流量(B 级,第 2568 名)、偿债能力(B 级,第 3001 名)排名相对靠后,偿债储备不足、现金流韧性偏弱是制约公司竞争力提升的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):资产质量超出行业基准 53.88%,发展能力超出行业基准 27.41%,盈利能力超出行业基准 20.71%,运营效率超出行业基准 16.06%,资产与成长端优势尤为显著。
● 劣势(Weaknesses):偿债能力低于行业基准 28.71%,现金流量低于行业基准 6.40%;偿债与现金流端存在明显短板,财务安全边际有待提升。
● 机会(Opportunities):对标行业龙头三一重工与行业基准,公司多维度具备提升空间,其中偿债能力拓展空间达 95.0%,规模实力拓展空间达 32.0%,现金流量拓展空间达 29.0%。若锚定工程机械液压件国产替代高景气赛道,持续优化债务结构、改善现金流管控、拓展高端液压产品矩阵,公司经营质地有望持续夯实,进一步巩固行业竞争地位。
● 威胁(Threats):核心经营指标呈现分化走势,现金流量降幅达 22.60%,偿债能力降幅达 24.45%;叠加工程机械行业周期性波动、基建投资增速变化、上游原材料成本波动等外部压力,若不能快速改善偿债与现金流状况,将削弱公司财务稳健性,制约业务扩张与技术研发的投入空间。
【济安定价】
截至 2026 年 10 月 23 日收盘,艾迪精密股价为 18.39 元/股,而济安定价为 24.4 元/股,偏离率为 -24.63%,当前股价处于低估区间。公司资产质地优异,成长动能与盈利水平具备较强基本面支撑,深耕工程机械液压件国产替代赛道,若后续持续优化债务结构、改善现金流管控、拓展高端产品矩阵,估值存在向合理价值中枢修复的空间。
四会富仕(300852)
【公司简介】
2026 年 10 月 19 日,四会富仕接受了新华基金、长城基金、诺安基金、国联安基金、嘉实基金、国泰基金等100家机构调研。四会富仕专注于高多层印制电路板(PCB)的研发、生产与销售,核心产品涵盖高多层 PCB、HDI 板、封装基板、厚铜板等,广泛应用于汽车电子、工业控制、通信设备、算力基础设施等领域,是国内中高端 PCB 领域的骨干制造企业。公司深耕印制电路板赛道多年,在高多层板工艺、可靠性管控、多场景产品定制化方面积累技术与制造优势,深度契合汽车电子渗透率提升、算力基建扩容、高端 PCB 国产替代的产业趋势。此次调研显示市场对其汽车电子订单放量与高端 PCB 产能爬坡节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,四会富仕在八项能力维度中的表现如下:
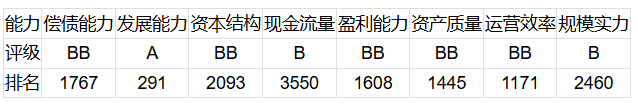
从评级与排名可见,四会富仕发展能力(A 级,第 291 名)表现突出,稳居全市场上游梯队,成长动能强劲;运营效率(BB 级,第 1171 名)、资产质量(BB 级,第 1445 名)、盈利能力(BB 级,第 1608 名)、偿债能力(BB 级,第 1767 名)处于市场中游区间;资本结构(BB 级,第 2093 名)、规模实力(B 级,第 2460 名)位列市场中下游梯队;现金流量(B 级,第 3550 名)排名相对靠后,产业体量不足、现金流韧性偏弱是制约公司竞争力提升的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):发展能力超出行业基准 31.69%,偿债能力超出行业基准 8.82%,成长维度优势显著,偿债安全边际小幅领先行业均值。
● 劣势(Weaknesses):规模实力低于行业基准 36.00%,现金流量低于行业基准 16.78%,运营效率低于行业基准 7.01%,盈利能力低于行业基准 5.24%,资产质量低于行业基准 4.36%,体量规模与现金流表现短板突出,其余经营指标小幅弱于行业平均水平。
● 机会(Opportunities):对标行业龙头长鑫科技与行业基准,公司多维度提升空间充足,其中规模实力拓展空间达 115.0%,现金流量拓展空间达 89.0%,盈利能力拓展空间达 61.0%,运营效率拓展空间达 68.0%,资产质量拓展空间达 44.0%。若锚定汽车电子、算力 PCB 等高景气赛道,持续扩充高端产能、优化产品结构、拓展下游核心客户,公司经营质地有望持续夯实,进一步拓宽长期成长边界。
● 威胁(Threats):核心经营指标出现不同程度下滑,资产质量降幅达 35.39%,现金流量降幅达 35.44%,偿债能力降幅达 24.75%;叠加 PCB 行业竞争加剧、下游需求周期性波动、上游覆铜板成本波动等外部因素,若不能快速改善现金流与规模短板,公司盈利增长的稳定性将承压。
【济安定价】
截至 2026 年 10 月 23 日收盘,四会富仕股价为 63.42 元/股,济安定价为 79.6 元/股,偏离率为 -20.33%,当前股价处于低估区间。公司成长动能突出,锚定汽车电子、算力 PCB 高景气赛道,若后续持续扩充高端产能、拓展核心客户、优化现金流管控,估值具备向合理水平修复的弹性。
民生健康(301507)
【公司简介】
2026 年 10 月 21 日,民生健康接受了包括东吴证券、招商证券、国联民生证券、东方财富证券、华福证券、华西证券等59家机构调研。民生健康专注于医药产品的研发、生产与销售,核心产品涵盖维生素类制剂、消化系统用药、抗感染药物、营养保健品等,广泛应用于各级医疗机构、零售药店、线上医药电商等场景,是国内医药健康领域的特色骨干企业。公司深耕医药赛道多年,在制剂工艺优化、OTC 品牌运营、渠道网络覆盖方面积累产业经验,深度契合医药消费升级、OTC 市场扩容、仿制药质量提升的产业趋势。此次调研显示市场对其核心产品放量与渠道拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,民生健康在八项能力维度中的表现如下:
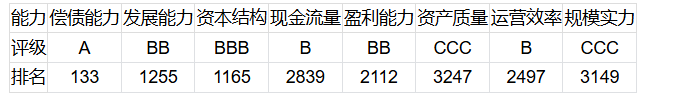
从评级与排名可见,民生健康偿债能力(A 级,第 133 名)表现突出,稳居全市场上游梯队,债务安全边际充足;发展能力(BB 级,第 1255 名)、资本结构(BBB 级,第 1165 名)处于市场中上游区间,成长动能与财务结构具备一定优势;盈利能力(BB 级,第 2112 名)、运营效率(B 级,第 2497 名)、现金流量(B 级,第 2839 名)位于市场中游梯队;资产质量(CCC 级,第 3247 名)、规模实力(CCC 级,第 3149 名)排名相对靠后,资产质地偏弱、产业体量不足,存在较大改善空间。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):偿债能力超出行业基准 51.59%,发展能力超出行业基准 18.37%,资本结构超出行业基准 11.04%,财务稳健性与成长维度优势较为明显。
● 劣势(Weaknesses):规模实力低于行业基准 60.37%,资产质量低于行业基准 48.28%,运营效率低于行业基准 27.55%,盈利能力低于行业基准 24.41%,现金流量低于行业基准 24.56%;体量规模、资产质地与运营盈利端短板突出。
● 机会(Opportunities):对标行业龙头恒瑞医药与行业基准,公司多维度提升空间充足,其中规模实力拓展空间达 277.0%,资产质量拓展空间达 216.0%,盈利能力拓展空间达 118.0%,运营效率拓展空间达 61.0%,现金流量拓展空间达 33.0%。若锚定医药健康消费高景气赛道,持续优化资产结构、扩充业务规模、提升产品盈利水平,公司经营质地有望持续夯实,进一步拓宽长期成长边界。
● 威胁(Threats):核心经营指标出现不同程度下滑,资产质量降幅达 59.10%,发展能力降幅达 25.05%,现金流量降幅达 30.75%,盈利能力降幅达 22.10%,资本结构降幅达 16.47%,运营效率降幅达 13.42%,规模实力降幅达 11.72%,偿债能力小幅回落 6.04%;叠加医药行业集采常态化、市场竞争加剧、政策调整频繁等外部因素,若不能改善资产质量与盈利水平,公司经营风险将持续攀升,整体竞争力将进一步弱化。
【济安定价】
截至 2026 年 10 月 23 日收盘,民生健康股价为 11.52 元/股,而济安定价为 17.09 元/股,偏离率为 -32.59%,当前股价低于合理定价水平。公司偿债能力突出,债务安全边际充足,锚定医药健康消费赛道具备成长潜力,若后续持续优化资产结构、扩充业务规模、提升产品盈利水平,估值具备向合理价值回归的修复空间。
关于济安定价:
济安定价由中国人民大学金融信息中心主任杨健教授创立,核心技术源于国家高技术研究发展计划863项目——“证券行业风险识别、监控与防范技术支持系统”。济安定价既是监管机构的稽查工具,又是大型商业银行股票质押业务的估值基准,早在2003年见诸于《投资与证券》。
济安定价的五大基础定价模型包括内在价值、绝对价值、相对价值、博弈价值与反身性价值等五类定价模型。济安动态定价系统主要是依据、运用股票最新的财务数据和交易信息,基于动态的上市公司数据库和行情数据,济安定价理论试图综合应用基本分析、技术分析、投资组合,建立一系列动态均衡定价模型。依据市场有效性特征,利用“M2M”(Model to Model,模型转换模型)迁移技术,进行复杂的动态定价运算。结合证券市场整体运行和上市公司基本面特征的变化状况,在系统后台的高速数据处理服务器上利用模糊聚类、分形计算、遗传算法等确定出每一只股票的理论均衡价值。
以上内容节选自济安金信《上市公司竞争力分析报告》。如需获取完整评级分析与投资价值研究,欢迎联系济安金信研究团队:domeflash@qq.com。