

随着中国经济进入高质量发展阶段,市值管理的理论基础发生根本性转变。
2024年4月12日,国务院印发《关于加强监管防范风险推动资本市场高质量发展的若干意见》(以下简称《意见》,即新“国九条”)。新“国九条”首次明确提出了制定上市公司市值管理指引。
新“国九条”强调提升上市公司质量,强化上市公司监管。国资委将市值表现纳入央企负责人考核体系,直接推动了央国企对市值管理的重视。注册制改革全面推进,使得“壳价值”消退,基本面和质量成为决定上市公司市场地位的关键。
图表1:央企市值管理政策梳理
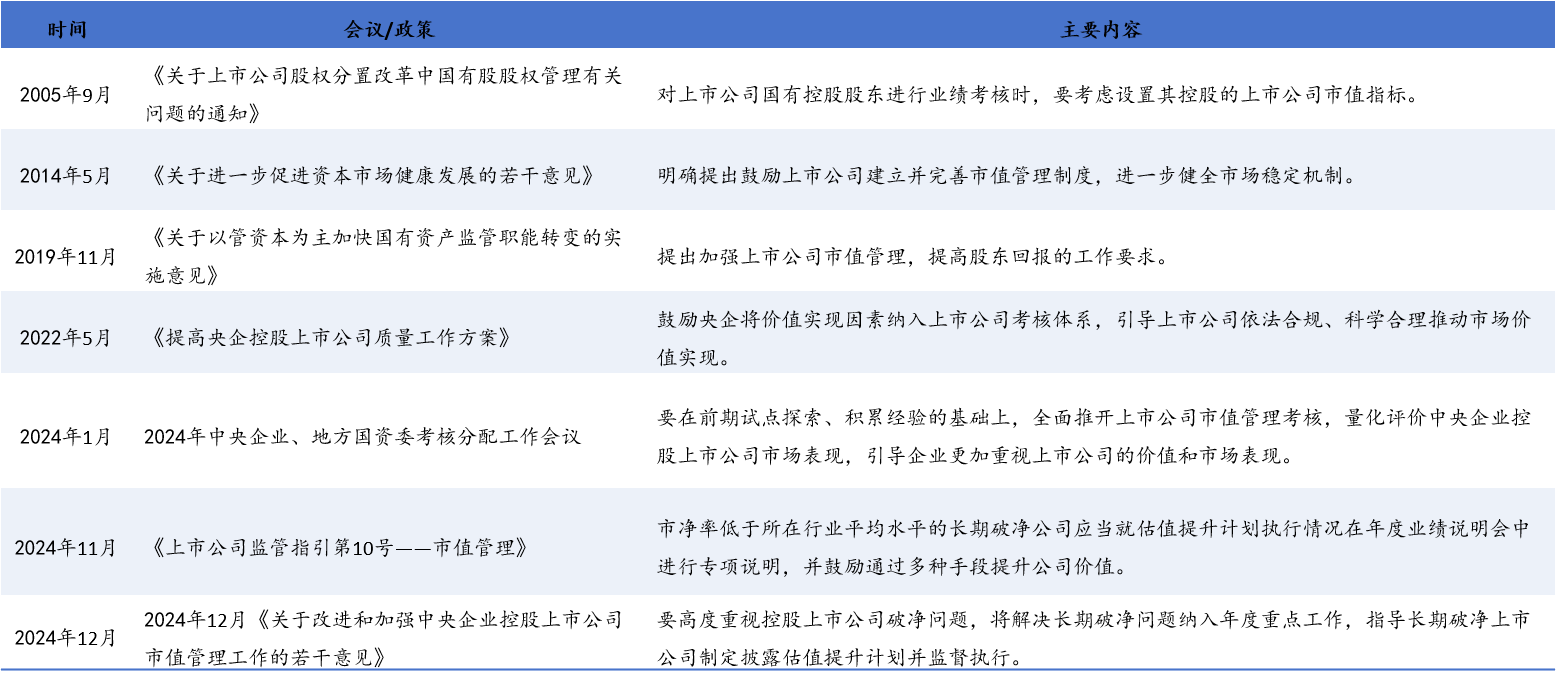 来源:国资报告微信公众号,新华社
市值管理的理论核心需要从对价格波动的短期关注,跃迁为对可持续价值增长的长期聚焦。当经济体从要素驱动转向创新驱动,上市公司的核心竞争力对市值的影响显著上升,传统以财务指标为核心的估值逻辑已难以支撑长期市值表现,甚至导致市场定价结构性扭曲。
因此,市值管理走向质变,不是主观选择,而是历史逻辑的必然:它是中国经济高质量发展的自然延伸,是上市公司与资本市场建立稳定、可持续信任关系的制度要求。
在散户主导的早期市场,投资者对市值的认知多停留在短期交易层面,市场也呈现重热点、轻逻辑,重股价波动、轻价值本质的特征,聚焦短期动态,对支撑市值的长期价值维度关注不足。
随着资本市场逐步成熟,投资者结构也在发生深刻而不可逆的变革。公募基金、保险资金、养老金、外资以及私募基金等专业机构已成为市场的主力。对资本市场多样化资管产品的收益性、波动性、流动性、期限性与稳定性等方面的理论研究逐渐成为主流。
作为资深的学术机构,中国人民大学金融信息中心参与《白皮书》编撰,希望在资本资产定价等理论研究方面为市值管理提供理论依据与学术指导。
财经传媒作为“无冕之王”,一直是投资者的信息来源与监管部门的信息渠道。然而,一些财经平台的商业模式却以流量驱动与不实广告为主,通过放大负面消息、加速舆情发酵以获得有偿删帖、暗箱评奖等灰色收入。这类畸形结构不仅削弱了财经媒体作为资本市场第三方监督者的公信力,也加剧了社会对市值管理的认知异化,降低了财经新闻的准确性,透支了投资者对财经新闻的可信度。
随着资本市场机构化水平提升,投资者结构优化,机构投资者对信息质量的要求提高,决策逻辑高度依赖完整、真实的价值信息。这一系列变化对信息传播提出更高要求,即跳出短期价格解读的路径依赖,走向长期价值叙事的能力重塑。
在此背景下,主流媒体的角色已从信息搬运者转变为价值秩序的建构者:需帮助市场穿透市值表象,识别问题真相,打破信息噪音干扰,为理性投资构建稳定的价值认知机制。
作为财经传媒的翘楚,中国基金报倡导《白皮书》编撰,致力于推动信息的高质量传播与解读,构建更加真实、理性的认知生态。
在产业升级与技术迭代的背景下,上市公司的业务形态与价值构成愈发复杂,评估工具的局限性日益显现。
这种局限并非技术层面的暂时不足,而是理念层面的根本性滞后。正是这种滞后,导致其无法适配市场对精准价值认知的需求,从而构成了市值管理的主要瓶颈。
传统市值评估体系存在三大核心问题:
1. 过度依赖财务指标的单一维度,无法涵盖品牌力、治理质量、ESG绩效等无形价值,这些长期决定市值稳定性的要素长期处于不可见状态,导致判断片面;
2. 评估模型静态滞后,忽视价值的动态演化特性——现实中价值是受内外部变量持续影响的区间,静态评估导致市值对价值的反馈延迟;
3. 主观判断主导价值认知,缺乏统一标准,不同分析主体对同一标的的估值差异巨大,给短期炒作与市场操纵留下空间。
金融科技的任务是将价值从抽象模糊的主观印象,转变为可界定、可追踪、可管理的资本资产定价体系。
作为金融科技的先驱与独立第三方基金评级与颁奖机构,济安金信参与《白皮书》编撰,旨在构建更科学、更多维、可验证的动态价值评估体系,为上市公司市值管理提供底层支撑。