

根据国家统计局发布的最新数据显示,4月份,制造业采购经理指数(PMI)为50.3%,比上月下降0.1个百分点;非制造业商务活动指数为49.4%,比上月下降0.7个百分点;综合PMI产出指数为50.1%,比上月下降0.4个百分点。具体来看,生产指数51.5%、新订单指数50.6%均高于临界点,产需两端同步扩张。后续随着更加积极的财政政策和适度宽松的货币政策持续落地,市场信心持续恢复,市场需求进一步增长,制造业或将继续保持扩张态势。
货币政策方面,4月,资金面整体维持超宽松,DR007 持续低于政策利率运行,央行 MLF 缩量续作并通过逆回购灵活调节,流动性充裕。
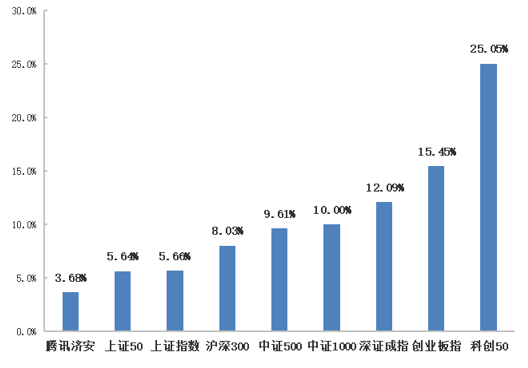
图表1:上月主要股指动态
数据来源:济安金信基金评价中心(数据截止日期:2026年4月30日)
4月,A 股呈现深 V 反弹后震荡抬升格局,上证指数月内最低下探 3870 点附近后企稳回升,月末站稳 4100 点整数关口,创业板指、科创 50 分别大涨超 15%、25%,两市日均成交额保持万亿级别且多次突破 2 万亿元。盘面风格极致分化,AI 算力、半导体、商业航天等科技成长赛道领涨,寒武纪等龙头股创历史新高,周期资源品与消费板块表现相对偏弱,北向资金流出态势明显收窄。
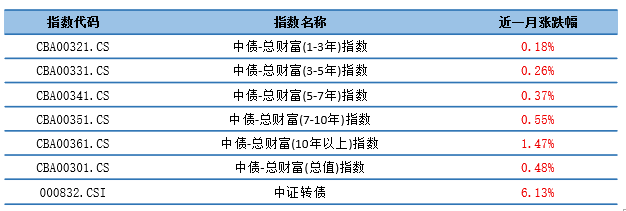
4月,债市在资金面超宽松与经济数据不及预期共振下延续强势,DR001 持续运行在 1.22% 附近,10 年期国债收益率一度下探至 1.76% 创年内新低,特别国债发行计划落地后供给担忧释放,全期限收益率普遍下行,曲线趋于平坦化,4 月 LPR 报价维持不变,信用债整体表现平稳。
图表2:上月主要债券指数动态
数据来源:济安金信基金评价中心(数据截止日期:2026年4月30日)
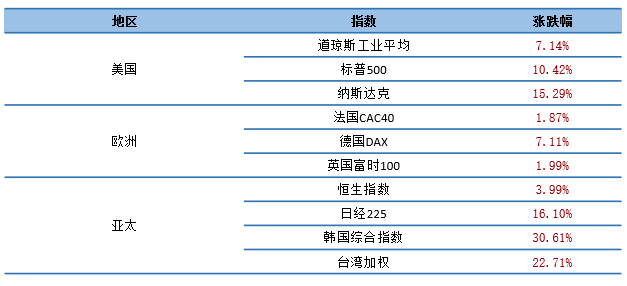
4月,海外市场受美联储 4 月 FOMC 会议鹰派信号消化与科技股业绩超预期推动震荡上行,美联储维持利率不变,点阵图暗示全年降息预期进一步降至 1 次以下,10 年期美债收益率在 4.2%-4.3% 区间波动,美元指数维持在 100 关口上方。美股三大指数普涨,道琼斯工业指数、纳斯达克指数、标普 500 指数分别上涨 6.2%、15.0%、9.8%,科技板块领涨,资金向成长股倾斜;日欧等发达市场同步走强,港股恒生指数上涨 4.8%。
图表3:上月主要海外市场指数动态
数据来源:济安金信基金评价中心(数据截至日期:2026年4月30日)
4月,全球大宗商品市场呈现化工领涨、品种结构性分化态势,中国大宗商品价格指数 (CBPI) 为 132.1 点,环比上涨 1.7%,同比上涨 20.2%今日头条。受原油价格传导与原材料供应紧张影响,化工价格指数大幅上涨 7.7%,对二甲苯、甲醇、聚丙烯涨幅居前;能源价格在保供稳价政策下略有回落但仍处年内高位;贵金属受美联储降息预期反复扰动呈现震荡走势;工业金属随国内制造业旺季需求修复小幅上涨。
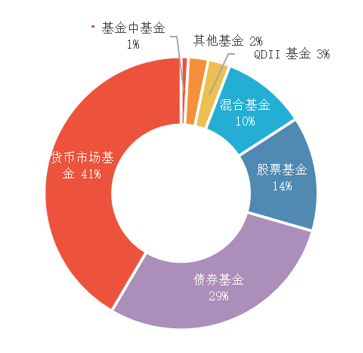
根据证券投资基金业协会数据,截至2026年3月底,我国境内共有公募基金管理机构165家,旗下在管的正常存续的公募基金产品数量共13930只,资产规模合计37.53万亿元。
图表4:各类型基金产品规模占比(2026年3月)
数据来源:证券投资基金业协会,济安金信基金评价中心
数据截止日期:2026年3月31日
按基金认购起始日统计,全市场4月新发基金共151只(A/C份额合并计算),截至月末共募集份额623.64亿份,发行只数和募集份额均增加。上月共有30只基金产品发生清盘。
上月,A 股在科技成长主线驱动下震荡攀升,沪指站稳 4100 点,科创 50 大涨超 25%,算力与半导体板块领涨。各类权益类基金整体表现较好,混合型、股票型和封闭式产品月收益多数呈现上涨态势。
申万一级行业近一月涨幅前5位及跌幅前5位如下表所示。
图表5:上月申万一级行业涨幅前5位及跌幅前5位
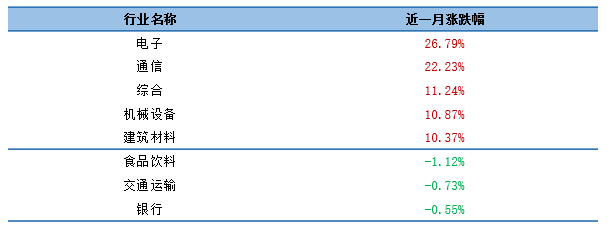
注:2026年4月申万一级行业中仅食品饮料、交通运输和银行三个行业下跌
数据来源:济安金信基金评价中心(数据截止日期:2026年4月30日)
上月,债市在资金面宽松与经济数据偏弱支撑下走强,10 年期国债收益率下探至 1.74% 附近,短端品种表现更优。这类基金整体表现稳健,多数产品实现了正收益,展现出较强的抗风险能力,仅少数涉及权益资产的固收产品出现收益波动,整体业绩表现值得肯定。
上月,美股受科技股业绩超预期推动震荡上行,标普 500 涨超 10%,10 年期美债收益率在 4.3%-4.4% 区间波动。从整体收益情况来看,这类基金月均收益呈正增长,能够充分的捕捉海外市场的局部机会。
注:基金收益统计剔除ETF联接基金、因巨额赎回等出现净值异常的基金,不同份额分别
计算。对于统计当日未公布最新净值的基金,取最近一期净值数据进行计算。