

个人养老金制度全国推广即将一年多,个人养老金业务运行仍呈现开户热、缴存冷、投资弱的结构性矛盾,超七成账户处于休眠状态,完成 “开户—缴费—投资” 闭环者不足三成。截至2025年6月,我国个人养老金账户规模已突破1.5 亿户,产品数量达1000多只,覆盖储蓄、保险、理财、基金四大品类。
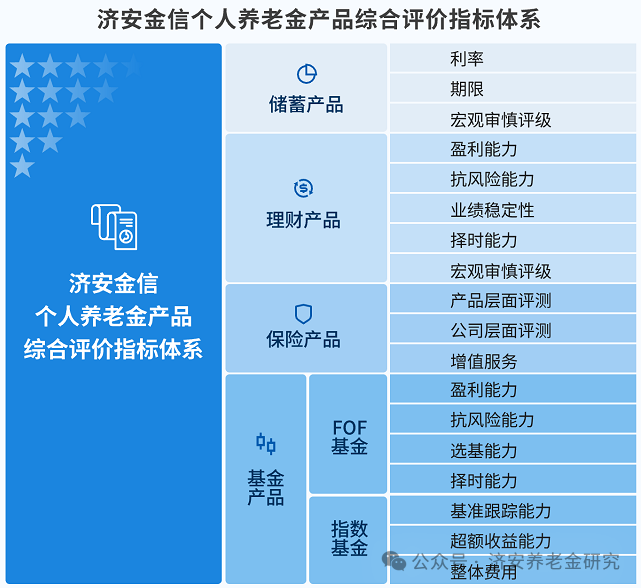
本文立足独立第三方视角,结合济安金信个人养老金产品综合评价指标体系(济安金信|独具特色的个人养老金产品综合评价体系—2.0版),分析个人养老金发展困境、挖掘买方投顾价值,积极探讨二者协同发展路径。
一、个人养老金发展核心困境:账户休眠与配置失衡并存
(一)参与转化效率偏低,长期资金供给不足
当前个人养老金实际缴费率仅20%—25%,缴费结构呈 “三三四” 格局:持续缴费者约 30%、间断缴费约 30%、完全休眠约 40%。大量资金以活期形态闲置,既削弱复利效应,也难以形成资本市场稳定“长钱”,弱化养老金第三支柱的保障功能与市场压舱石作用。
(二)资产配置高度保守,长期收益与通胀抵御不足
资金配置向低风险产品集中:储蓄存款占比近50%,理财约25%、保险约15%,公募养老目标基金仅约10%(中国经营报,2026)。投资者普遍存在不会投、不敢投、懒得投的行为惰性,与养老金资金长期增值需求严重错配。
(三)产品供给粗放,决策成本高企
超千款产品以货架式陈列,同质化严重、信息不统一,加剧 “选择过载”;机构以销售为导向,重开户轻服务、重产品轻配置,难以提供适配全生命周期的账户管理服务。
(四)评价体系缺位,投顾与产品衔接不畅
2024年,济安金信养老金研究中心构建了涵盖盈利能力、抗风险能力、业绩稳定性、费用水平等多维度的个人养老金产品综合评价体系(如何选择个人养老金产品?),可实现跨品类可比、风险收益量化、长期业绩锚定,通过中国企业年金指数为市场上不同风险偏好的个人养老金投资者提供科学合理的长期收益预期(中国企业年金指数运行15周年!)。当前个人养老金产品市场缺乏统一评价标准,买方投顾难以依托权威指标开展科学筛选与组合构建。
二、发展买方投顾的必要性与可行性:制度刚需与实践基础兼备
(一)必要性:破解痛点、重塑模式的核心抓手
三、投顾助力个人养老金发展的政策建议:评价筑基、协同落地
(一)以个人养老金产品评价体系为基准,搭建投顾产品筛选标准
(二)构建“默认投资+分层投顾”双轨机制
(三)完善投顾资质与跨品类监管
(四)规范收费与成本管控,保障普惠性
(五)强化长期考核与投资者保护
结语
个人养老金已从开户数扩张逐步进入账户管理的发展新阶段,买方投顾是激活休眠账户、优化配置效率、重塑行业生态的一个重要抓手。以济安金信个人养老金产品综合评价体系为技术底座,推动 “评价 — 投顾 — 产品 — 账户” 闭环落地,可实现个人养老保障、资本市场稳定、财富管理转型三方共赢,为应对人口老龄化提供坚实金融支撑。