

证券投资基金是各类资金参与资本市场的重要间接投资工具。基金产品作为一类信托资产,其保值增值是基金投资者的共同期望。遵守各种法律法规的规定和基金契约是基金运作的两个刚性约束,在此基础上,根据基金的风险收益特征,济安评级将非结构化私募证券投资基金分为混合型基金与债券型基金。
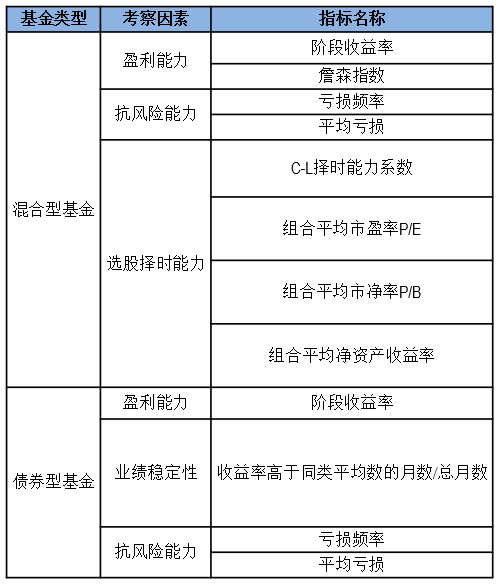
济安基金综合评价体系分别从基金盈利能力、抗风险能力、业绩稳定性、选股能力、择时能力五方面,对基金产品和基金管理团队投资运作的综合管理能力进行考察。对于有违反法律法规、偏离基金合同约定、或由于其他原因难以评级的基金我公司将不予评价。
济安私募基金综合评价体系开创性地使用公募基金评级所生成的数据架构作为标准,将私募基金中的混合型基金与债券型基金分别类比公募基金中的混合型基金与二级债基,使得私募基金与公募基金的评价结果之间具有了参照意义。
混合型基金:该类型基金作为投资者的长期理财工具,适合具有高风险承受能力的投资者;资产配置、时机选择方面都给基金管理人的主动管理提供了充分的空间,要求管理团队拥有较高操作水平,主动为投资者取得尽可能高的长期回报。因此,混合型基金将从盈利能力、抗风险能力、选股、择时能力四个方面进行评价。
债券型基金:该类型基金适合于中低等风险承受能力的投资者,基金在承担信用风险的同时,要求基金经理能够根据股票市场走势,在控制风险的前提下,适当地进行权益类资产的配置,分享股票市场带来的收益。因此,债券型基金将从盈利能力、抗风险能力和业绩稳定性三个方面评价。
表1:济安金信基金评价维度
一季度以来,国内方面,一季度 GDP 同比增速 5.0%,较四季度加快 0.5 个百分点,国民经济实现良好开局。具体来看,生产供给增长加快、市场需求继续改善,消费增速稳步恢复,基建和高技术产业投资保持较快增长;物价温和回升,CPI 同比上涨 0.9%,PPI 同比降幅持续收窄;金融数据总量平稳、结构优化,M2 同比增速维持 8.5%,M1 同比回升至 5.1%,资金活化程度有所改善。海外方面,美国一季度劳动力市场波动降温,失业率维持在 4.3%-4.4% 区间,降温趋势进一步显现。受此影响,一季度 A 股市场先扬后抑,1 月上涨后受外围因素影响进入震荡调整,权益类基金业绩分化明显,油气、红利类主题表现突出;中国债市稳中有升,货币基金收益稳健,纯债基金业绩边际改善。
对于基金市场,一季度 A 股整体先扬后抑、风格分化,混合型和股票型基金业绩较四季度有所分化。根据济安金信基金评价中心统计,截至一季度末,正常存续的混合型和股票型基金季度净值增长率均值分别为 - 1.2% 和 - 2.5%。各类型公募基金星级分布从 5 星到 1 星的比例分别为 10%、22.5%、35%、22.5% 和 10%。
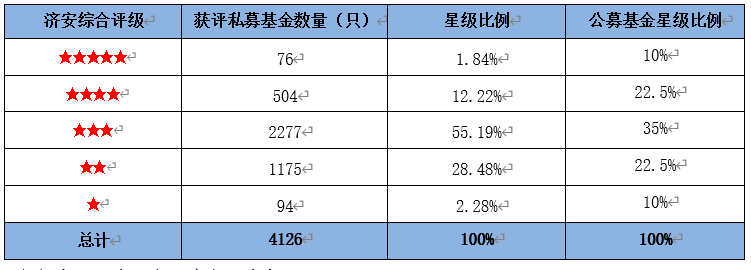
截至2026年第一季度末,全市场符合评价标准的混合型私募基金有4126只,不同星级基金数量及占比请参见以下表格:
表2:2026年第一季度获评混合型私募基金数量与星级比例
数据来源:济安金信基金评价中心
数据截止日期:2026年3月31日
混合型基金中,在相同的评价标准下,本期私募基金获五星和四星评级的比例分别从上期的2.0%、13.5%降至1.84%、12.22%,高星级基金占比进一步收缩,且均远低于公募基金对应星级的基准比例(10%、22.5%);获一星和二星评级的比例则分别从上期的3.6%、22.5%变动至2.28%、28.48%,尽管一星基金比例有所下降,但二星基金占比大幅上升,导致低星级基金整体占比继续扩容。本期四星级、五星级基金比例持续下降,表明私募混合型基金中近三年表现较好的基金数量仍在进一步减少;本期二星级基金比例显著提升及低星级基金整体扩容,表明私募混合型基金管理者的整体管理能力依然偏弱且未见明显改善。总体来看,混合型私募基金的管理能力较上期仍在下滑,与公募基金的差距持续存在且进一步扩大。
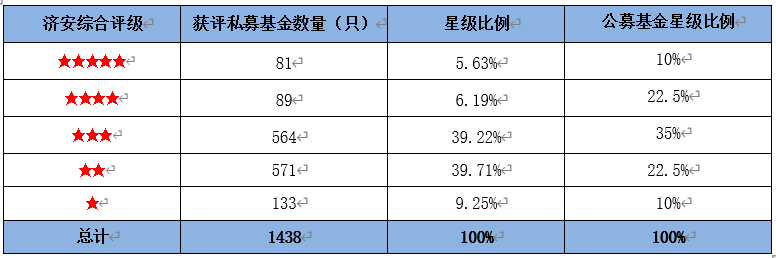
截至2026年第一季度末,全市场符合评价标准的债券型私募基金有1438只,不同星级基金数量及占比请参见以下表格:
表3:2026年第一季度获评债券型私募基金数量与星级比例
数据来源:济安金信基金评价中心
数据截止日期:2026年3月31日
债券型基金中,本期一星级基金比例从上期的10.1%微降至9.25%,但二星级基金比例从上期的23.2%大幅升至39.71%,低星级基金整体显著扩容,私募基金中表现较差的基金占比较上期明显增加;五星级、四星级基金比例分别从上期的11.5%、26.8%骤降至5.63%、6.19%,表现优秀的基金占比较上期大幅收缩。公私募基金对比来看,在相同的评价标准下,本期私募债券型基金五星级、四星级比例均显著低于公募对应星级的基准比例,而二星级基金占比则远高于公募。总体来看,在该基金类别下,私募债券型基金整体表现较上期出现明显下滑,且整体表现已不及同类公募基金。