

江西的产业版图,既有有色金属、钢铁、基础化工等资源与材料工业,也有电子信息、装备制造、锂电产业链及医药食品等多元板块。南昌聚集了较多上市公司,赣州、上饶、景德镇、宜春等城市则分别依托不同的产业基础形成特色集群。对江西上市公司而言,真正需要回答的问题不只是产业链是否完整、投资是否活跃,更是企业能否将产业优势转化为稳定的经营质量、治理能力与长期价值。
从本期ESG-V评级观察看,江西上市公司呈现出“产业覆盖广、头部评级稀缺、中间层占比高”的结构特征。资源工业与新兴制造并行,并不意味着企业的责任治理和价值兑现能力同步提升。
济安金信ESG-V评价将环境(E)、社会(S)、治理(G)与价值实现(V)纳入同一分析框架,观察企业在责任履行、治理约束与经营价值之间的匹配程度。评级用于比较样本的综合表现,不应被简单等同于股价判断或投资收益预测。
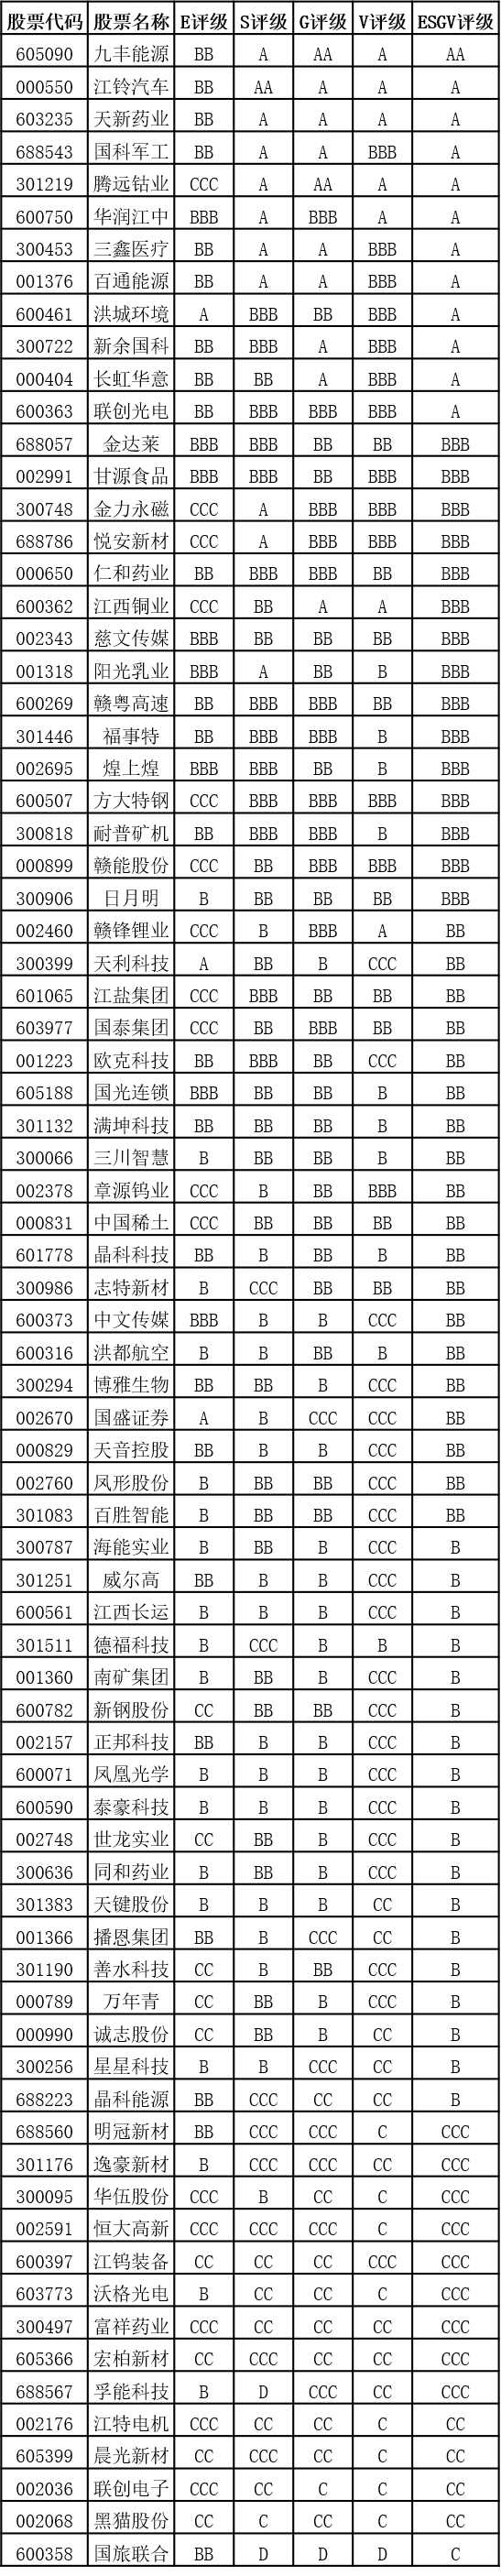
本次江西样本共78家,AAA评级0家,AA评级1家,A评级11家,A及以上共12家,占比15.4%;BBB、BB、B合计52家,占比66.7%;CCC及以下14家,占比17.9%。九丰能源是本期唯一获得AA评级的江西企业。评级结构说明,江西并不缺乏产业基础,但高评级企业的广度仍有待提升。
九丰能源获得AA评级,是江西样本中最突出的单一评级结果。它所代表的能源服务和资源配置业务,与江西常见的制造、材料产业具有不同的价值形成机制。对于这类企业,稳定供应、客户服务、经营风险控制与资本效率,是理解长期价值的重要切入点。
但单一企业的高评级并不能代表整个区域的产业水平。江西高评级企业数量有限,恰恰提示市场需要将“某个赛道具备竞争优势”与“企业综合责任治理和价值表现突出”区分开来。
电子行业共有10家样本,A及以上1家。其中联创光电等进入A评级区间。
机械设备行业共有9家样本,A及以上0家。行业内尚未形成规模化的高评级企业群。
江西电子信息与装备制造的发展,受益于产业链配套、制造能力积累和区域产业集群建设。然而,技术升级和产能扩张只是价值创造的前提,研发投入能否形成订单与利润、客户结构是否稳健、资本开支能否有效回收,决定了增长能否真正兑现。
从评级分布看,产业方向的先进性并不会自动转化为较高的ESG-V评级。不同企业在产品竞争力、质量控制、员工与供应链责任、治理透明度方面的差异,仍可能拉开综合表现。
基础化工行业共有10家样本,A及以上1家。其中天新药业进入A评级区间。
有色金属行业共有7家样本,A及以上1家。其中腾远钴业进入A评级区间。
江西资源禀赋与材料工业基础深厚,有色金属和化工企业构成区域经济的重要组成部分。这些行业在经济周期、资源价格、能源消耗、生产安全和环保约束方面更为敏感。对于传统工业企业,价值重估不能只依靠景气周期,更要检验环境治理投入、生产效率、成本控制与资本回报的长期平衡。
尤其是在绿色转型和产业升级过程中,环保支出、技术改造与扩产投资往往同时发生。企业能否将这些投入转化为更低的经营风险和更可持续的现金流,是评价其长期竞争力的重要维度。
电力设备行业共有5家样本,A及以上0家。本期暂无A及以上企业。
医药生物行业共有6家样本,A及以上2家。代表性A评级企业包括华润江中、三鑫医疗。
食品饮料行业共有3家样本,A及以上0家。本期暂无A及以上企业。
新能源相关制造、医药和消费品的价值逻辑并不相同。新能源产业链更关注技术迭代、产能利用和周期波动;医药企业需要重视研发质量、产品安全、合规经营与商业化能力;消费企业则需要在品牌、渠道、食品安全与稳定现金流之间形成平衡。将不同赛道放在同一评价体系中,更有助于识别“成长故事”之外的真实经营能力。
从区域分布看,南昌市29家,占江西样本的37.2%;赣州市11家,上饶市8家,景德镇市6家,宜春市5家。江西上市公司既有省会集聚的特点,也有较为明显的多城市产业分工。
这种空间结构为江西提供了差异化产业发展的基础,但上市公司数量与产业集群规模,并不能直接替代企业层面的评级表现。未来更值得关注的是,不同城市的特色产业能否培育更多兼具技术能力、责任治理和价值实现能力的优质企业。
江西本期仅有1家AA企业、11家A企业,A及以上占比15.4%;BBB至B等级共有52家。中间层企业占据主体,说明江西的产业升级并非没有基础,而是综合责任治理与价值实现的领先企业尚未形成足够厚度。
对投资者和区域产业政策制定者而言,更有价值的观察视角,是追踪企业如何把资源优势转化为技术优势,把产能投入转化为盈利与现金流,把环保、安全和治理约束转化为可持续竞争力。江西上市公司未来的价值差异,最终仍将在这些能力的长期兑现中显现。
以上内容来自济安金信《上市公司ESG-V评估报告》。如需获取完整评级分析与投资价值研究,欢迎联系济安金信研究团队:domeflash@qq.com。