

环绕京津、连接华北腹地的河北,长期形成了以钢铁、化工、装备制造、能源和交通物流为重要支撑的工业体系。近年来,汽车、新能源装备、电子信息和医药等产业也成为河北上市公司中不可忽视的组成部分。河北资本市场既有长城汽车这样的整车制造龙头,也有机械设备、化工材料、医药和电力设备等领域的细分企业。
河北上市公司的ESG-V评级,因而呈现出一种不同于金融和数字经济高度集聚城市的结构:工业基础较厚,制造业转型与资源环境约束并存,少数龙头能够进入较高评级区间,但大多数企业仍集中在中间等级。真正值得观察的,不只是河北有哪些产业,而是这些产业的竞争力能否转化为长期、可验证的责任价值。
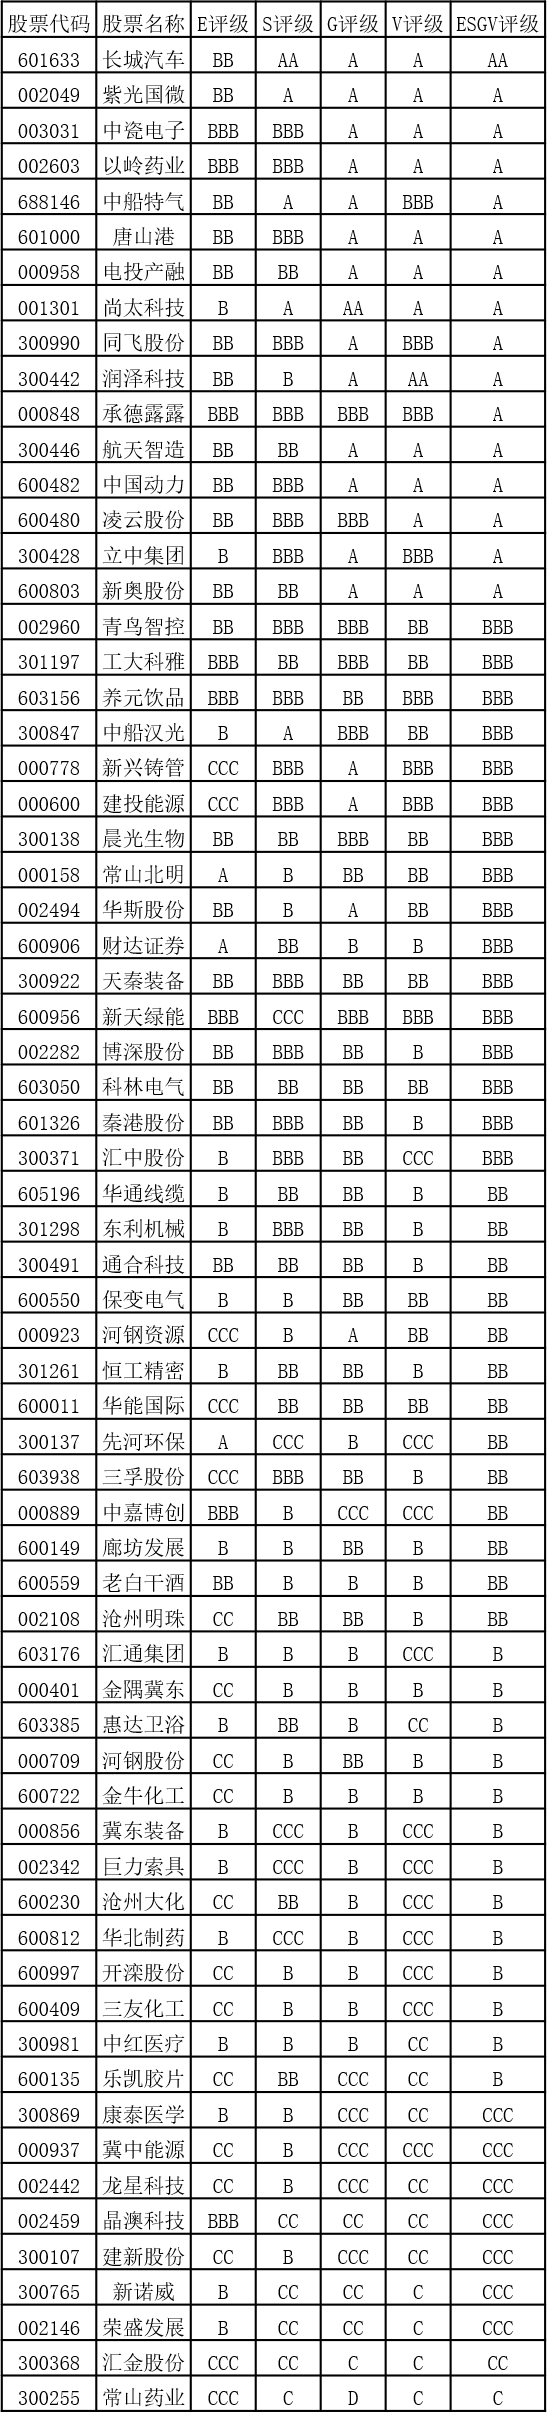
近日,济安金信发布河北上市公司ESG-V评级结果。与传统ESG评价主要关注环境、社会和治理责任不同,ESG-V评级在环境(E)、社会(S)、督导机制(G)之外,引入价值实现(V)维度,将责任履行、治理能力、经营质量、风险控制和资本回报纳入同一观察框架。对于制造业和资源产业占比较高的河北而言,这一框架有助于同时观察产业竞争力、环境与安全责任以及长期价值兑现能力。
从本次67家河北上市公司样本看,AAA企业为0家,AA企业1家,A企业15家,A及以上合计16家,占比23.9%;BBB、BB、B三级合计42家,占比62.7%;CCC及以下9家,占比13.4%。评级结构显示,河北并非缺少有竞争力的制造企业,但头部梯队相对有限,中间层企业能否向上迁移更值得关注。
本次河北唯一的AA企业是长城汽车,位于汽车行业。汽车制造涉及研发、产品安全、供应链管理、生产能耗、全球化经营与资本开支等多个环节,能够进入较高评级区间,意味着企业在综合评价框架下具有相对较强的责任治理与价值实现表现。
汽车行业共有5家样本,A及以上4家;机械设备行业共有8家,A及以上1家。除整车制造之外,河北的设备制造、工业配套与汽车产业链同样构成产业升级的重要基础。
不过,汽车和装备制造的竞争优势并不会自动带来高ESG-V评级。行业增长与技术升级往往伴随研发投入、资本开支、订单周期和供应链波动,企业仍需要通过产品质量、经营现金流、治理透明度与风险控制,持续验证长期价值。
河北电力设备行业共有7家样本,其中A及以上2家。新能源和电力装备企业既受益于能源结构调整,也面临技术迭代、原材料波动、产能利用率和项目回款等约束。
从ESG-V角度看,“绿色产业”与“绿色经营”不能简单画等号。产品用于节能减排,并不意味着企业自身的生产过程、供应链责任、财务质量和资本效率天然领先。对河北而言,新制造产业能否形成更厚实的高评级梯队,取决于企业能否将产业机会转化为稳定经营能力。
基础化工行业共有8家样本,A及以上0家;钢铁行业3家,A及以上0家;煤炭行业2家。传统工业在河北产业结构中具有重要地位,但企业需要面对环境、安全、能耗、周期波动与重资产投入等多重约束。
对于钢铁和化工企业,ESG-V评级并不是简单地把行业属性等同于评级结果,而是观察企业能否在环保投入、生产安全、资源效率、盈利质量和资本回报之间形成可持续平衡。传统产业中的优质企业可以通过治理和效率提升实现价值重估,但行业内的不同经营能力也容易在评级上形成明显差异。
河北产业转型的难点,恰恰不在于简单用新兴产业替代传统产业,而在于推动既有工业体系在环保、数字化、管理和价值创造方面同步升级。传统工业的中间层能否改善,是河北整体ESG-V结构向上迁移的重要变量。
医药生物行业共有6家样本,其中A及以上1家;公用事业行业共有5家,其中A及以上1家。两类产业与汽车、化工不同,长期价值更直接地受到产品责任、公共服务质量、合规管理和经营稳定性的影响。
医药企业需要持续证明研发、生产质量、患者权益与渠道合规;公用事业企业则更强调安全供应、服务连续性、基础设施投入与资金效率。这些企业为河北上市公司提供了不同于重工业周期的价值观察视角,也说明高评级并非只可能来自科技或新能源赛道。
从城市分布看,石家庄有19家样本,保定11家,唐山11家,三地合计41家,占全省样本61.2%。邯郸、沧州、廊坊、秦皇岛等地也形成各具特点的上市公司分布。
石家庄体现省会城市的医药、产业服务与制造业集聚特征;保定的汽车及装备制造更具辨识度;唐山则与传统工业、装备和资源型产业联系紧密。不同城市的产业基础决定了企业面对的ESG风险和价值兑现路径并不一致,不能仅以高评级数量作简单城市排名。
河北区域结构的关键,是如何让各地原有产业优势在治理、技术和资本效率上持续升级,并让更多具有产业竞争力的企业进入A及以上区间。
本次河北样本中,披露ESG相关信息的企业49家,其中A及以上14家;未披露企业18家,其中A及以上2家。披露组高评级占比为28.6%,未披露组为11.1%。这种差异值得观察,但不能直接解释为披露行为导致评级提升。
从所有制看,央国企33家,其中A及以上7家;非央国企34家,其中A及以上9家。两类企业分布的行业、资源条件和经营约束不同,所有制并不能替代对具体企业责任治理、风险控制和长期价值的判断。
河北ESG-V评级最鲜明的特点,并不是某个新兴赛道集中贡献大量头部企业,而是汽车龙头抬升评级上限、制造与资源产业构成厚实底盘、医药和公共事业提供多元支撑,同时企业之间的评级梯度较为明显。
河北A及以上企业16家,中间BBB至B等级企业42家,CCC及以下9家。这样的结构提示,河北上市公司的价值重估,既需要龙头企业继续形成示范,更需要大量中间层企业提升环保与安全管理、经营质量、信息透明度和资本回报。
对于投资者而言,观察河北不应只停留在“传统工业比重较高”或“新兴产业正在成长”的产业标签上。真正决定长期价值的,是企业能否把制造能力转化为稳定订单与现金流,把环保与安全责任转化为持续治理能力,把产业地位转化为可验证、可兑现的资本回报。
以上内容来自济安金信《上市公司ESG-V评估报告》。如需获取完整评级分析与投资价值研究,欢迎联系济安金信研究团队:domeflash@qq.com。