

看行业估值,市场习惯先看大类:科技贵不贵、金融便不便宜、地产处于什么位置。但当行业继续拆分到产业链和具体赛道时,一个问题随之出现:大行业的估值高低,真的能告诉我们它下面每条细分赛道的定价位置吗?
济安金信研究院基于2026年8月末的A股数据,对45个一级行业、144个二级行业和366个三级行业进行市净率(PB)层级比较。结果显示,行业估值并不是从大类到细分赛道逐级传导的整齐梯队:同一大类之下,既可能出现显著溢价的赛道,也可能出现明显折价的赛道;而当分类越来越细,少数公司的股价变化也更容易放大成看似惊人的行业偏离度。
这份统计真正值得关注的,不只是哪些行业排在高位或低位,而是如何读懂这些排名:相对偏离不等于绝对高估或低估,细分赛道的极端读数也不一定代表整个行业。看榜单之前,先要弄清比较基准和样本厚度。
一级行业:科技形成溢价带,重资产行业相对折价
以全市场行业中位数PB 2.67倍为基准,一级行业之间的估值差异已经相当明显。教育业的中位数PB为5.63倍,相对全市场偏离+111.1%;电子元件及电子专用材料制造业为4.92倍,偏离+84.6%;通信设备和通信服务业为4.62倍,偏离+73.1%。不过,教育业样本只有15家公司,且下辖二级行业只有一个,其高位读数不宜直接推广到整个教育领域。
更有产业解释力的是电子元件、通信设备、计算机设备,以及信息传输、软件和信息技术服务业。这四个行业均处于一级行业偏离度的正向一端,合计接近千只成分股,约占有效样本的两成,形成一条较为清晰的硬科技溢价带。
这类行业的估值逻辑,与传统重资产行业有所不同。企业的技术积累、研发投入、人力资本和未来订单预期,未必能完整体现在账面净资产中;当市场看好算力投资、通信建设或国产替代带来的增长空间时,同样一元账面净资产可能获得更高定价。
相对另一端,金融业中位数PB为0.90倍,较全市场低66.1%;黑色金属矿采选业、房地产业、煤炭开采和加工制造业、交通运输仓储等行业也处于相对折价位置。它们的资产结构、周期属性、增长预期和分红逻辑,与科技行业并不相同。但这里的“折价”只是相对全市场的横截面位置,不代表这些行业相对自身历史一定便宜。
表1 一级行业PB层级偏离度:高位与低位代表
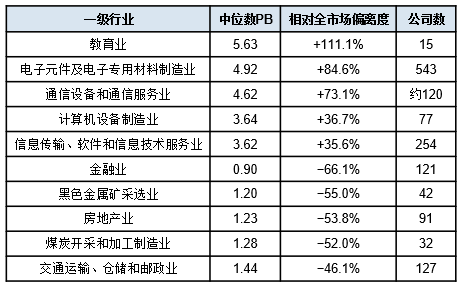
注:PB按剔除归母股东权益为负样本后的行业中位数计算;公司数为净资产为正的成分股数量。
二级行业:同一个大类里,可能同时存在溢价与折价
估值分化在二级行业更加直观。二级行业的偏离度不是相对全市场计算,而是相对所属一级行业计算。这意味着,它回答的是“这条细分赛道相对自己的母行业处于什么位置”,而不是简单重复一级行业的贵贱排名。
例如,在金融业内部,其他金融业相对所属一级行业偏离+74.5%,银行业则偏离−40.2%;在电力设备业内部,储能设备偏离+79.5%,风电设备却偏离−42.7%。母行业的整体位置,并不能直接推导出每条子赛道的定价位置。
二级行业的极端高位中,旅游零售偏离度达到+4128.2%,餐饮业达到+456.2%。但前者只有2家公司,后者只有4家,这种读数很容易被少数个股左右,不应被直接解读为行业整体享有如此高的溢价。相比之下,光通信偏离+240.2%,样本有23家公司;储能设备偏离+79.5%,有26家公司,样本基础相对更厚,才更适合作为观察产业定价的线索。
表2 二级行业:相对母行业的定价分化
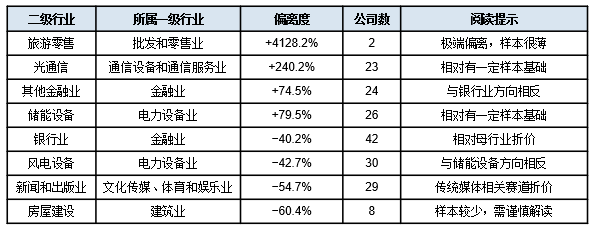
注:偏离度为二级行业中位数PB相对所属一级行业中位数PB的变化幅度。正值表示相对母行业定价更高,负值表示更低。
三级行业:数字越极端,越要先看有多少家公司
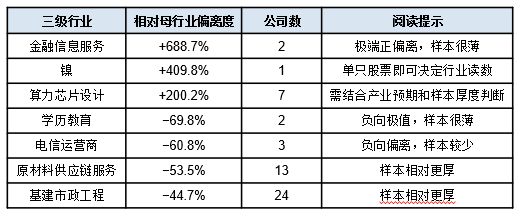
到了三级行业,估值偏离的数字更加醒目,但样本数量也明显变薄。金融信息服务偏离+688.7%,样本只有2家公司;镍偏离+409.8%,样本只有1家公司;算力芯片设计偏离+200.2%,样本为7家公司。在正向偏离排名前20的三级行业中,13个行业的成分股不足5只,合计只有118只股票,平均每个行业不到6只。
这并不意味着这些赛道没有产业价值,而是说,极端偏离度本身不足以证明行业整体获得了同等溢价。当一个行业只有一两家公司时,个股估值的变化就可能改变整个行业中位数,进而改变榜单名次。
负向一端也存在小样本问题。例如学历教育偏离−69.8%,样本只有2家公司;电信运营商偏离−60.8%,样本只有3家公司。相对而言,原材料供应链服务有13家公司、基建市政工程有24家公司,其偏离度更有条件被进一步研究,但仍不能单凭横截面PB就断言其绝对低估。
表3 三级行业的极端偏离,必须结合样本数量理解
偏离度不是买卖信号,读榜单要过三道关
第一,先看比较对象。一级行业的偏离度以全市场中位数PB为基准,二级行业以所属一级行业为基准,三级行业则以所属二级行业为基准。不同层级的偏离度回答的问题不同,不能把它们混在一起比较。
第二,先看样本数量,再看偏离幅度。高偏离榜中,小样本行业的占比明显较高;如果只按偏离度排序,容易把一两只股票的估值变化误读成整个赛道的定价趋势。同一父级之下同时出现高偏离和低偏离,也说明行业分类本身不能替代对具体业务和公司的判断。
第三,区分相对位置与绝对估值。偏离度为正,只表示该行业的中位数PB高于上层基准;偏离度为负,只表示低于上层基准。它不回答该行业相对自身历史是否便宜,也不能单独证明市场高估或低估。由于中位数PB为正,负向偏离的下限是−100%,正向偏离则没有同样的上限,因此+4000%与−70%并不是可以直接对比的两端。
还要注意,偏离度为0并不总意味着市场对父级和子级定价完全一致。当某一父级只有一个子行业时,子行业中位数必然等于父级中位数,偏离度自然为0。原报告统计,三级行业中有58个行业偏离度为0,其中绝大多数属于这类缺少横向区分度的分支。
把三个层级合在一起看,A股行业估值呈现的不是一条从大类到细分赛道整齐传导的梯队,而是一张不断分化的定价地图。它可以帮助投资者发现值得继续研究的方向,但不能替代对企业资产质量、盈利能力、现金流和行业周期的分析。读懂行业PB,关键不是看到一个极端数字就下结论,而是先弄清楚它相对谁偏离、由多少家公司支撑,以及这种差异是否有基本面依据。
数据说明
本文依据济安金信行业分类体系,数据时点为2026年8月末,股价取2026年8月31日收盘价,净资产取2026年6月30日归母股东权益。原报告全样本为5214只A股;剔除归母股东权益小于或等于零的52只样本后,有效样本为5162只。层级偏离度按“本层行业中位数PB(剔除负净资产样本)÷上层基准中位数PB−1”计算:一级相对全市场,二级相对所属一级行业,三级相对所属二级行业。本文仅为基于统计数据的分析与观点探讨,不构成投资建议。