

市净率(PB)低于1倍,通常意味着股票价格低于账面净资产,因此常被视为“破净”。但破净并不自动等于便宜,更不意味着一定有修复机会。同样是PB低于1倍,金融业与房地产可能代表两种截然不同的情况:前者的净资产仍在增长,市场却继续压低估值;后者的净资产本身正在收缩,低PB可能只是账面缩水后的价格反映。
济安金信研究院对A股45个一级行业进行的统计显示,约四成行业出现“净资产同比增长、PB同比下降”的组合。这类行业值得进一步研究,因为账面规模仍在扩大,市场却没有同步给出更高定价。但它们并非天然的Alpha机会:只有当账面资产可靠、盈利能力具有持续性,而估值折价主要来自预期压制时,才存在修复的可能。
因此,判断一个行业是否值得关注,不能只看PB有多低,还要追问两个问题:公司的“家底”是在变厚还是变薄?市场给出的价格,是在认可基本面,还是在提前反映风险?
PB低,不等于被低估:关键要看净资产往哪个方向走
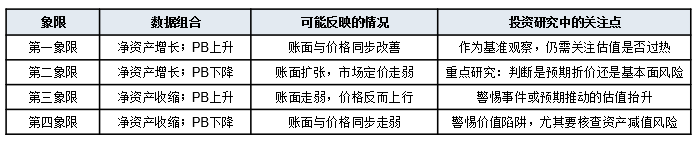
PB的计算方式是股价除以每股净资产。它描述的是市场愿意为账面净资产支付多少倍价格,却不能单独说明价格与账面价值最近是同向还是反向变化。净资产增长与PB变化也不存在机械的必然同向关系:如果股价不变而净资产增加,PB反而会下降。
因此,把净资产同比方向与PB同比方向交叉,更适合作为一种筛查框架,而不是直接证明“错杀”的结论。它帮助投资者区分账面与市场定价的不同组合,再结合资产质量、盈利能力、现金流和行业周期,判断背离究竟意味着机会,还是风险。
表1 净资产方向与PB方向:四种组合分别意味着什么
最值得追问的背离:净资产还在增长,PB却继续下行
第二象限是这组统计的重点。45个一级行业中,约18个行业落入“净资产增长、PB下降”这一组合,占比接近四成。其中,金融业净资产同比增长6.53%,PB却从2025年8月的0.78倍降至2026年8月的0.71倍;原统计显示,其PB同比下降8.29%,五年分位为70.0%。
金融业的特殊之处在于,原统计中没有净资产为负的样本,且过半成分股处于破净状态。这意味着,金融业的低PB并非简单由资不抵债公司拖累。但市场持续压低估值,仍可能反映对未来ROE、资产质量、盈利中枢或成长空间的担忧。真正需要验证的是:折价究竟主要来自市场对盈利和成长的保守判断,还是账面资产本身存在尚未充分体现的风险。
如果盈利稳定性能够持续得到验证,资产质量经得起检验,且分红回报有所改善,市场对金融业的悲观预期就可能出现收敛空间。但如果资产质量恶化或盈利能力持续下滑,低PB并不构成保护。所谓潜在Alpha,来自市场预期与可持续基本面之间的差距,而不是来自低倍数本身。
同在第二象限,金融业与建筑业的折价逻辑并不相同
建筑业也呈现净资产增长、PB下降的组合:净资产同比增长2.74%,PB由0.63倍降至0.53倍,五年分位仅1.7%。从历史位置看,估值已处于很低水平,但它与金融业的风险来源并不完全相同。建筑企业的收入和现金流与基建、地产投资强度密切相关,账面资产中应收账款和在建项目的回款与减值风险尤其重要。
如果项目回款、毛利率和资产质量保持稳定,估值下行可能包含周期性错杀;如果应收账款难以回收、项目盈利持续恶化,低PB则可能是在提前反映风险。因此,即使同处“净资产增长、PB下降”这一象限,也不能用同一套逻辑给所有行业下结论。
表2 几个代表性行业:同样的PB变化,背后逻辑可能不同
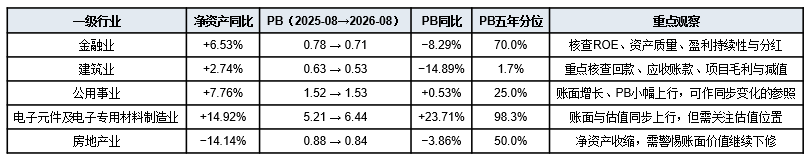
注:数据及变化幅度沿用原统计报告披露值;PB倍数经四舍五入,个别变化率可能因底层未取整数据而与表面数值计算略有差异。
房地产的低PB:可能不是错杀,而是账面在缩水
与金融业形成对照的是房地产。原统计显示,房地产业净资产同比下降14.14%,PB从0.88倍降至0.84倍。在这一组合中,账面净资产和市场定价都在走弱,PB低于1倍并不能单独说明市场过度悲观。
房地产企业的账面价值与存货等资产密切相关。当销售和去化持续承压,存货减值风险可能继续侵蚀净资产。如果分母本身仍在缩小,PB低位可能是价格对账面价值下修的反映,而不是等待市场纠偏的“安全垫”。
黑色金属矿采选业也出现类似的方向组合:净资产同比下降0.78%,PB由1.06倍降至0.96倍。不过,单一年度的轻微净资产收缩,也可能受到行业周期、分红和资产处置等因素影响,仍需进一步核查,不能仅凭一个象限标签就认定行业属于价值陷阱。
另外两种组合:一个作参照,一个防止把预期当成修复
第一象限是净资产增长、PB上升。公用事业净资产同比增长7.76%,PB由1.52倍小幅升至1.53倍,说明账面增长与估值变化大体同步,可作为观察其他行业的参照。但同步上行也不意味着没有风险:电子元件及电子专用材料制造业净资产增长14.92%,PB同比上升23.71%,五年分位已达98.3%,仍需留意估值是否已经较充分反映增长预期。
第三象限则是净资产收缩、PB上升。包装和印刷业净资产同比下降0.04%,PB同比上升11.51%;非金属建筑材料业净资产下降1.40%,PB上升28.34%;综合行业净资产下降2.10%,PB上升14.90%。这类变化可能来自重组、政策或困境反转预期,也可能只是净资产收缩后分母变化带来的读数抬升,不能把PB上行直接等同于基本面改善。
识别Alpha,四象限只是起点,不是买入名单
这组研究提供的是一个行业筛查框架,而不是可以直接执行的投资名单。净资产同比增长,只能说明账面规模较上年扩大,并不自动证明资产质量良好;PB下降,也不必然代表市场错杀。真正的估值修复,需要有基本面条件支撑。
在进一步判断前,至少还应核查四项内容:第一,净资产增长来自经营积累,还是增资、并购等一次性因素;第二,ROE和核心盈利能力是否稳定;第三,应收账款、存货、金融资产等关键科目的质量是否可靠;第四,现金流和分红能否支持未来回报。
尤其要区分金融业与房地产这两类看似都便宜、逻辑却可能相反的行业:前者需要验证市场是否过度计入盈利与成长风险,后者则要判断账面净资产是否仍有下修空间。只有在账面可靠、盈利可持续、折价原因可以被证伪的情况下,方向背离才可能转化为真正的估值修复机会。
数据说明
本文依据济安金信三级行业分类体系,对A股45个一级行业进行统计。数据快照截至2026年8月,净资产采用最近一期财报(MRQ)口径;PB方向比较2025年8月至2026年8月的变化,并以此前五年月度序列作为历史分位参照。行业层面保留含负净资产与剔除负净资产两类读数,避免少数资不抵债样本扭曲行业合计结果。本文仅为基于统计数据的分析与观点探讨,不构成投资建议。