

核心摘要:(1)一季度,股票型和混合型基金权益仓位均下降,一级债、二级债和可转债基金可转债仓位均下降。(2)公募基金在制造业持仓占比增加,在金融业持仓占比减少。(3)公募基金一季度宁德时代持股总市值最高,兴业转债持仓总市值最高。
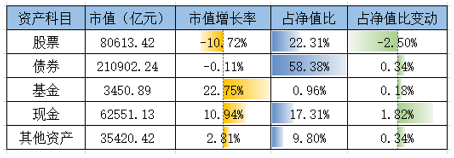
一季度公募基金资产中,债券市值最高,达21.09万亿元,占净值比58.38%,相比于四季度,市值减少0.11%,占基金净值比增加0.34%。股票市值8.06万亿,市值减少10.72%,占净值比减少2.50%。值得注意的是,市值增长率最高的是基金。
图表1一季度公募基金资产配置变化
资料来源:济安金信基金评价中心
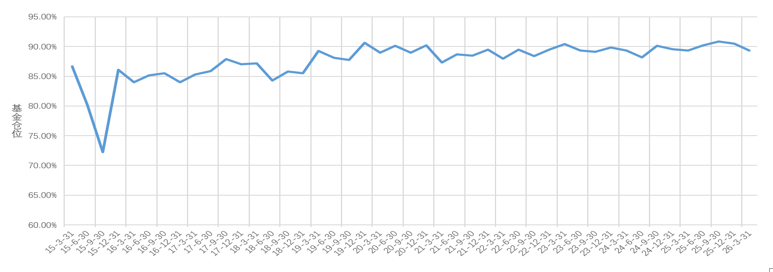
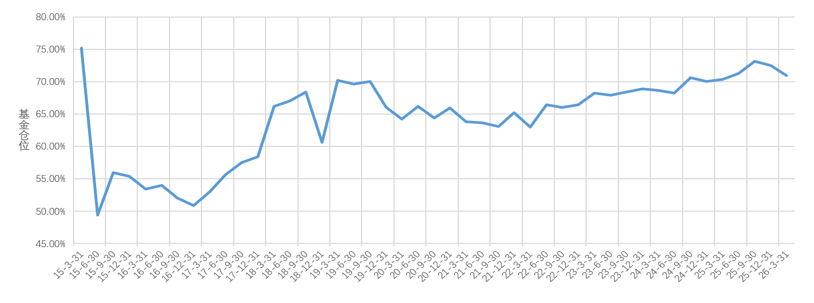
一季度,股票型和混合型基金权益仓位均下降。股票型基金仓位由90.49%(25Q4)降至89.31%(26Q1);混合型基金仓位由72.47%(25Q4)降至70.89%(26Q1)。
图表2股票型基金权益仓位
资料来源:济安金信基金评价中心
图表3混合型基金权益仓位
资料来源:济安金信基金评价中心
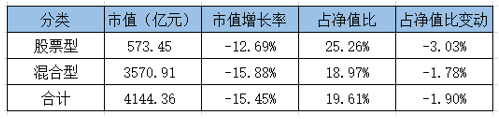
一季度,主动权益类(股票型、混合型)公募基金配置港股市值0.41万亿元,占净值比19.61%。
其中,股票型基金配置港股市值0.06万亿元,仓位由28.29%(25Q4)降至25.26%(26Q1);混合型基金配置港股市值0.36万亿元,仓位由20.76%(25Q4)降至18.97%(26Q1)。
图表4一季度主动权益公募基金港股配置情况
资料来源:济安金信基金评价中心
图表5股票型基金港股仓位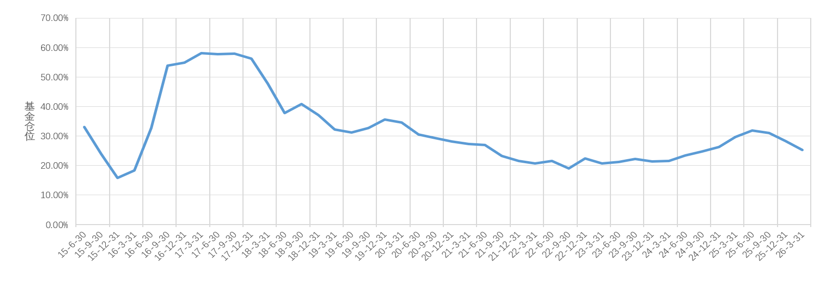
资料来源:济安金信基金评价中心
图表6混合型基金港股仓位
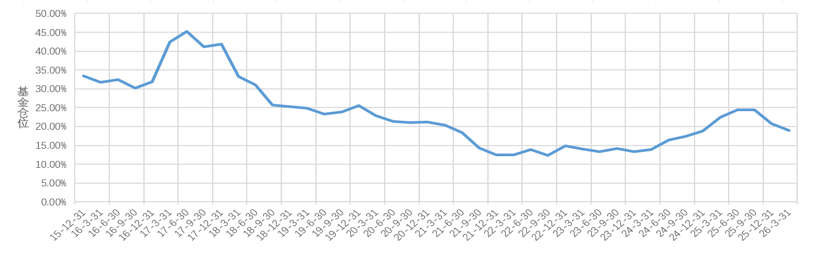
资料来源:济安金信基金评价中心
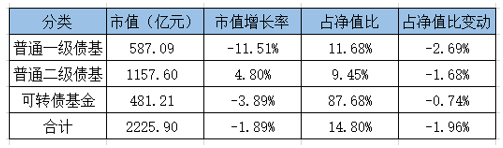
一季度,债券型基金(统计包括普通一级债、普通二级债和可转债基金)投资可转债的市值为0.22万亿元,占净值比14.80%。
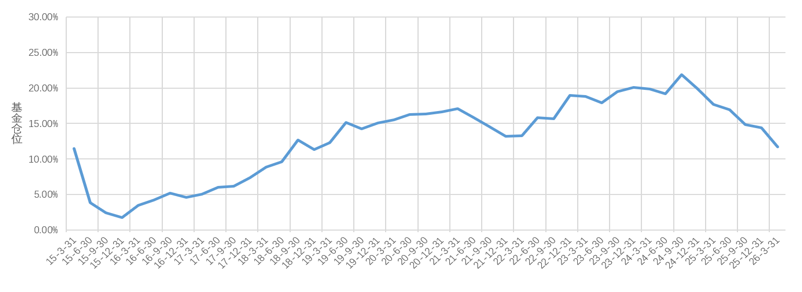
一级债、二级债和可转债基金可转债仓位下降。一级债基金可转债仓位由14.37%(25Q4)降至11.68%(26Q1);二级债基金可转债仓位由11.13%(25Q4)降至9.45%(26Q1);可转债基金可转债仓位由88.42%(25Q4)降至87.68%(26Q1)。
图表7一季度债券型公募基金可转债配置情况
资料来源:济安金信基金评价中心
图表8一级债基金可转债仓位
资料来源:济安金信基金评价中心
图表9二级债基金可转债仓位
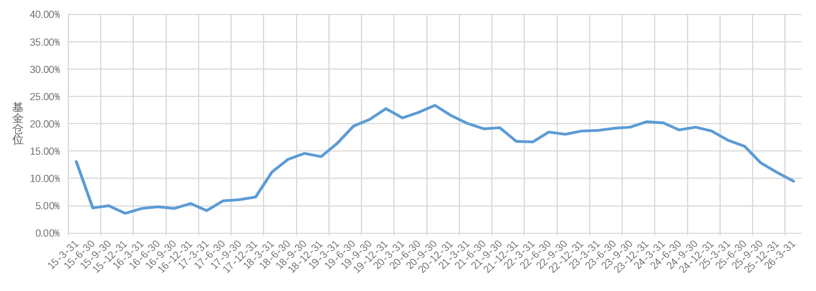
资料来源:济安金信基金评价中心
图表10可转债基金可转债仓位
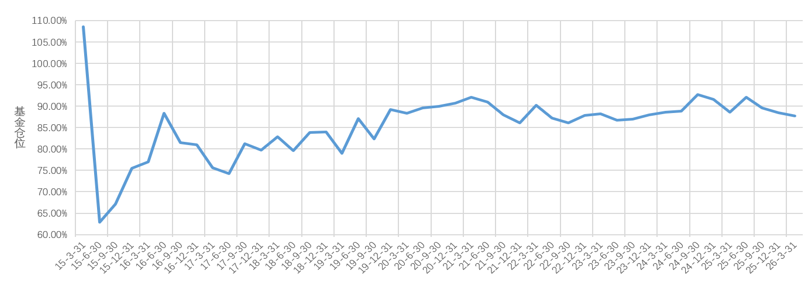
资料来源:济安金信基金评价中心
二、基金行业配置
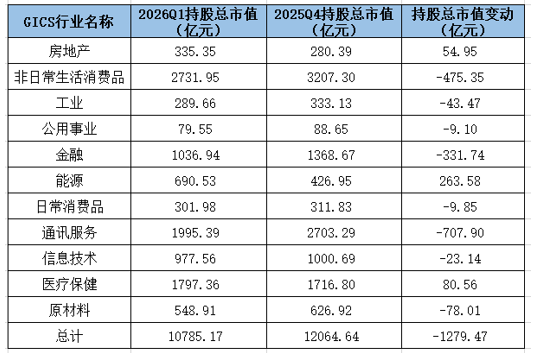
2026年一季度,制造业仍为基金股票持仓占比最大的行业,相比于四季度,基金在制造业持仓市值占比增加1.51%,同期制造业行业指数下跌0.73%;金融业持仓占比环比减少2.27%,同期金融业行业指数下跌8.17%,2026年一季度公募基金在制造业持仓占比增加,在金融业持仓占比减少。
2026年一季度A股市场呈现先扬后抑的分化走势。国内层面,2026 年一季度中国 GDP 同比增长 5.0%、环比增长 1.3%,较去年四季度加快 0.5 个百分点,实现 "十五五" 良好开局,在全球经济增速普遍放缓的背景下继续保持主要经济体领先水平。海外层面,3 月美联储 FOMC 会议维持利率不变,点阵图将年内降息预期大幅下调至 1 次,释放高利率维持更久的鹰派信号,美国通胀数据韧性仍存。国内经济的稳健复苏为 A 股提供了坚实的基本面托底,但美联储鹰派转向引发的全球流动性收紧预期,是压制市场风险偏好和导致结构性分化加剧的核心原因。
图表11基金行业配置
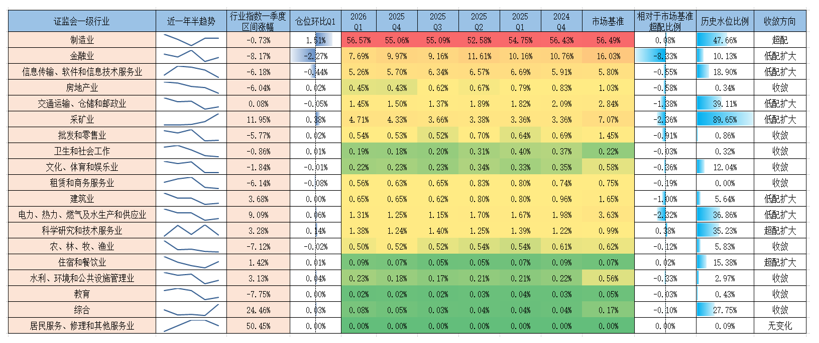
资料来源:济安金信基金评价中心
图表12基金前十大重仓A股所属行业配置
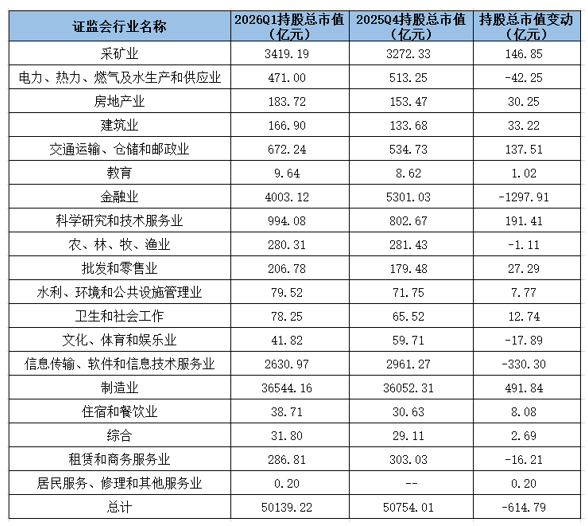
资料来源:济安金信基金评价中心
图表13基金前十大重仓港股所属行业配置
资料来源:济安金信基金评价中心
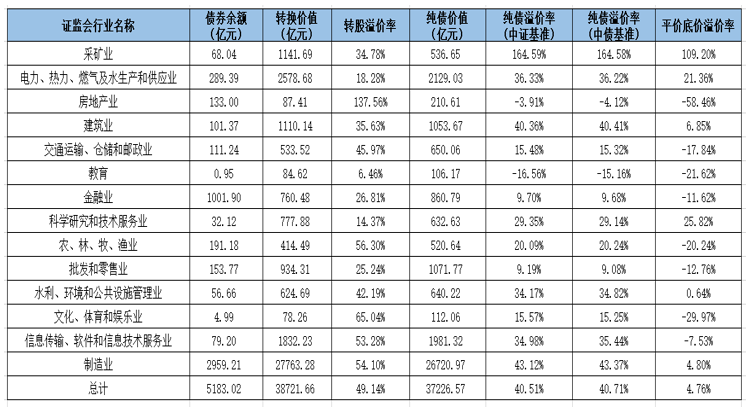
转债中房地产行业转股溢价率最高,达137.56%;教育行业转股溢价率最低,为6.46%。
图表14可转债行业配置
资料来源:济安金信基金评价中心
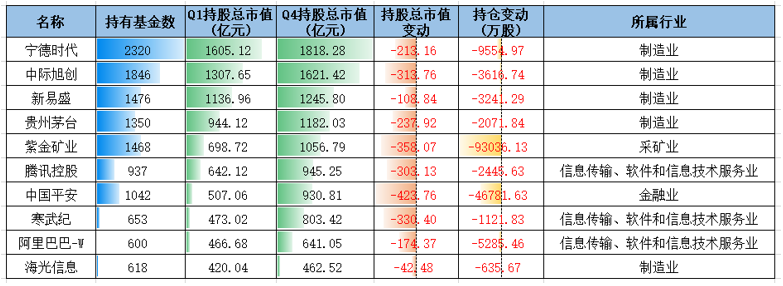
从一季报基金持股总市值前十的重仓股来看,与四季报基金持股总市值前十的名单多数保持一致,上期前十榜单中的招商银行本期退出榜单,招商银行一季度下跌4.60%。而海光信息为本期新晋个股,海光信息一季度下跌6.52%。从证监会行业分布来看,制造业个股持股总市值增加明显。
图表15基金持股总市值TOP10
资料来源:济安金信基金评价中心
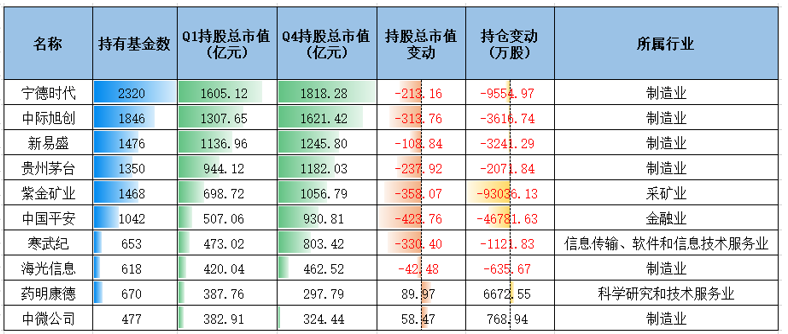
从一季报基金A股持仓总市值前十的重仓股来看,与四季报基金持仓总市值前十的名单多数保持一致,上期前十榜单中的招商银行、美的集团和中芯国际本期退出榜单,招商银行一季度下跌4.60%,美的集团一季度下跌3.17%,中芯国际一季度下跌24.93%。而海光信息、药明康德和中微公司为本期新晋个股,海光信息一季度下跌6.52%,药明康德一季度上涨6.75%,中微公司一季度上涨12.34%。从证监会行业分布来看,制造业下的个股持股总市值增加明显。
图表16基金A股持仓总市值TOP10
资料来源:济安金信基金评价中心
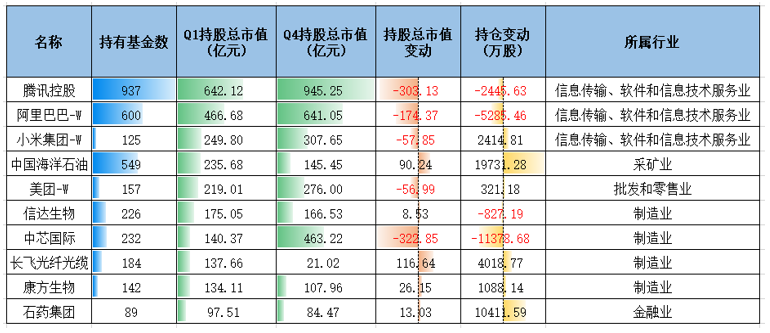
从一季报基金港股持仓总市值前十的重仓股来看,与四季报基金持仓总市值前十的名单多数保持一致,上期前十榜单中的快手-W和香港交易所本期退出榜单,快手-W一季度下跌30.05%,香港交易所一季度下跌3.38%。而长飞光纤光缆和石药集团为本期新晋个股,长飞光纤光缆一季度上涨252.26%;石药集团一季度上涨7.06%。
图表17基金港股持仓总市值TOP10
资料来源:济安金信基金评价中心
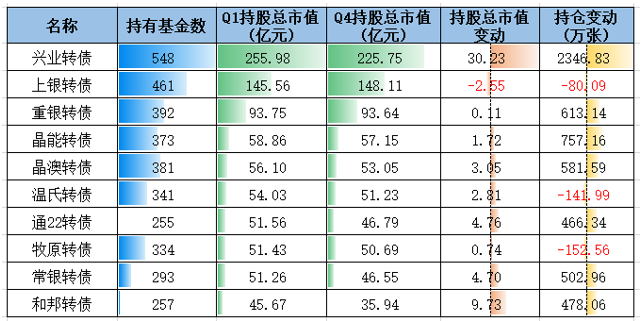
从一季报基金可转债持仓总市值前十来看,与四季报基金持仓总市值前十的名单多数保持一致,上期前十榜单中的闻泰转债本期退出榜单,而和邦转债为本期新晋转债。闻泰转债一季度下跌3.46%;和邦转债一季度上涨21.42%。
图表18基金可转债持仓总市值TOP10
资料来源:济安金信基金评价中心
2026年一季度,公募基金持股总市值增加最多的个股是亨通光电、长飞光纤光缆和中天科技等,从证监会门类来看,持仓总市值增加前十的主要为制造业;公募基金持股总市值减少最多的个股是美的集团、中国平安和紫金矿业等,从证监会门类来看,持仓总市值减少前十的主要为制造业个股。
图表19公募基金持仓总市值增加个股TOP10
资料来源:济安金信基金评价中心
图表20公募基金持仓总市值减少个股TOP10
资料来源:济安金信基金评价中心
图表21公募基金A股持仓总市值增加个股TOP10
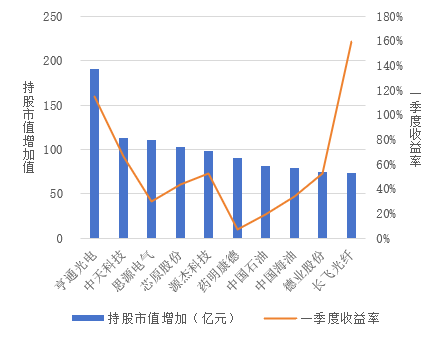
资料来源:济安金信基金评价中心
图表22公募基金A股持仓总市值减少个股TOP10
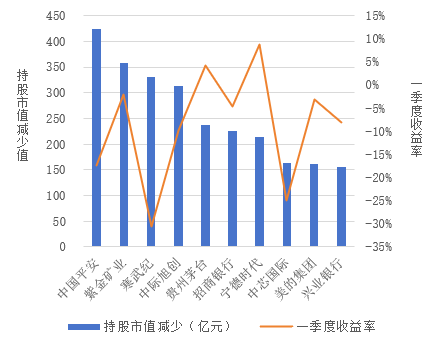
资料来源:济安金信基金评价中心
图表23公募基金港股持仓总市值增加个股TOP10
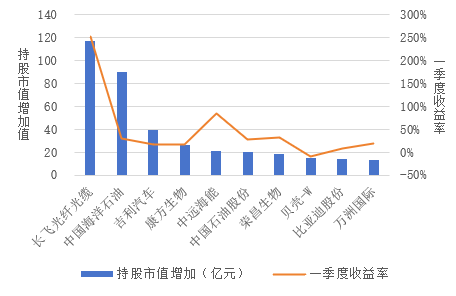
资料来源:济安金信基金评价中心
图表24公募基金港股持仓总市值减少个股TOP10
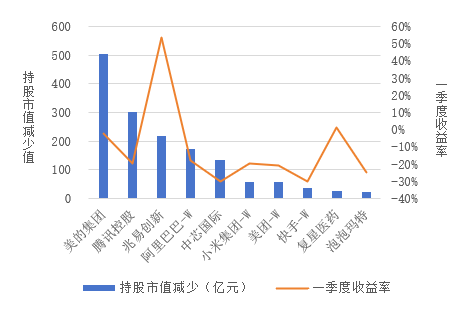
资料来源:济安金信基金评价中心
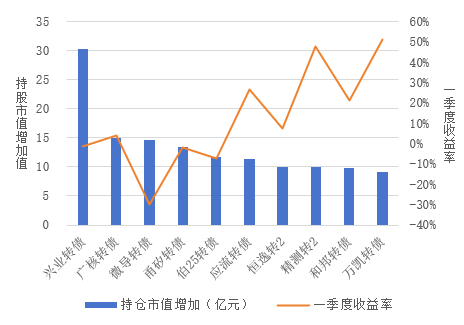
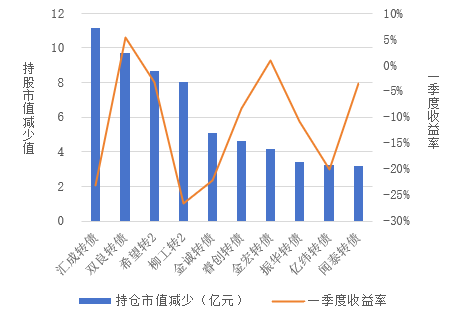
2026年一季度,公募基金可转债持仓总市值增加最多的是兴业转债、广核转债和微导转债等;公募基金可转债持仓总市值减少最多的是汇成转债、双良转债和希望转2等。
图表25公募基金可转债持仓总市值增加TOP10
资料来源:济安金信基金评价中心
图表26公募基金可转债持仓总市值减少TOP10
资料来源:济安金信基金评价中心
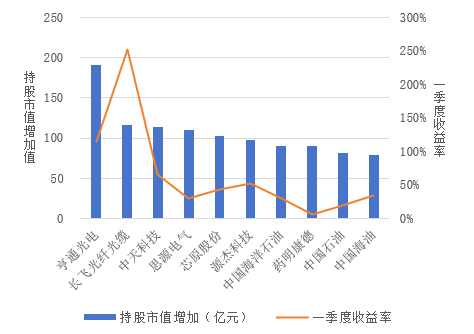
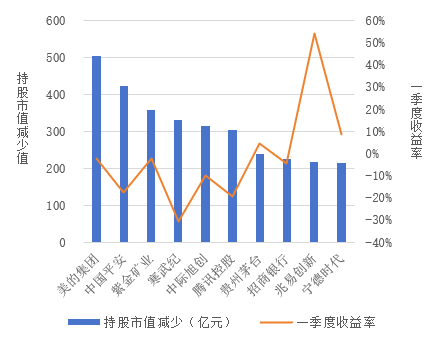
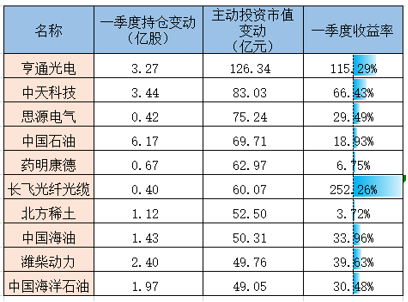
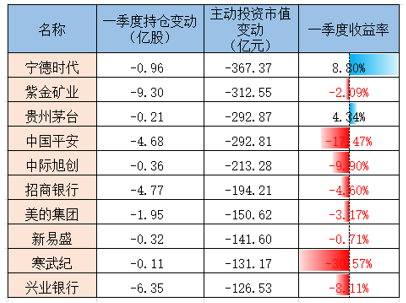
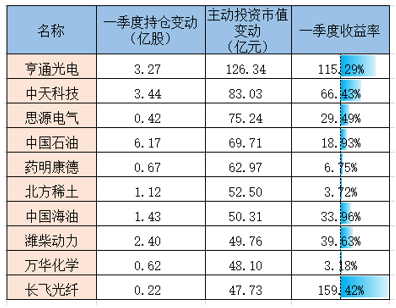
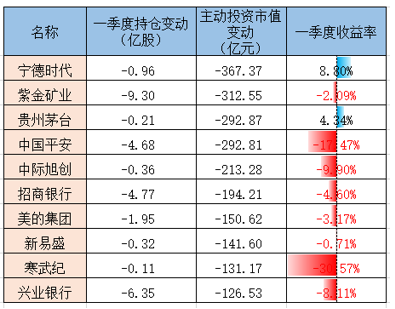
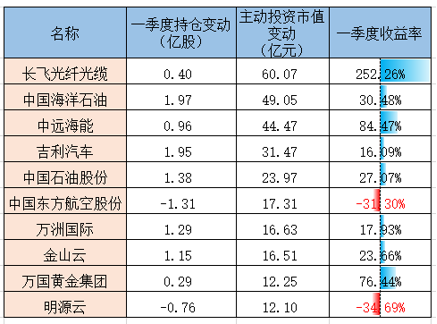
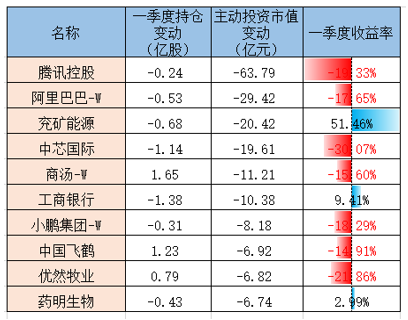
下面以增持股数和一季度各公司平均前复权股价这个维度来进行分析,估算出公募基金主动买入和卖出导致持有的个股市值的变动。通过下表可以看出,2026年一季度公募基金增持市值最多的个股有亨通光电、中天科技和思源电气等;一季度公募基金减持市值最多的个股有宁德时代、紫金矿业和贵州茅台等。增持方面来看,公募基金一季度显著增持通信行业,在增持市值TOP10中,亨通光电、中天科技和长飞光纤光缆等通信行业个股增持市值较多;减持方面来看,公募基金一季度减持较多的为金融行业,在减持市值TOP10中,中国平安和招商银行等金融行业个股减持市值较多。
公募基金主动增持市值TOP10个股在一季度的平均收益率为59.69%;公募基金主动减持市值TOP10个股在一季度的平均收益率为-6.35%。公募基金主动增持A股市值TOP10个股在一季度的平均收益率为47.68%;公募基金主动减持A股市值TOP10个股在一季度的平均收益率为-6.35%。公募基金主动增持港股市值TOP10个股在一季度的平均收益率为46.24%;公募基金主动减持港股市值TOP10个股在一季度的平均收益率为-73.85%。
图表27公募基金增持市值TOP10
资料来源:济安金信基金评价中心
图表28公募基金减持市值TOP10
资料来源:济安金信基金评价中心
图表29公募基金A股增持市值TOP10
资料来源:济安金信基金评价中心
图表30公募基金A股减持市值TOP10
资料来源:济安金信基金评价中心
图表31公募基金港股增持市值TOP10
资料来源:济安金信基金评价中心
图表32公募基金港股减持市值TOP10
资料来源:济安金信基金评价中心
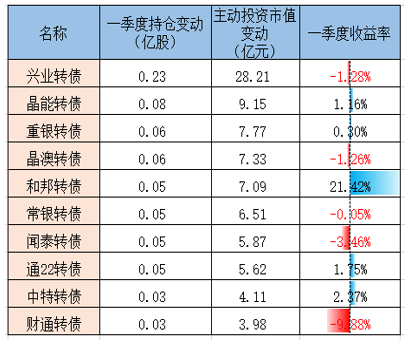
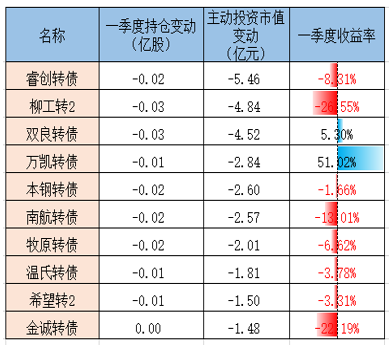
2026年一季度公募基金增持可转债市值最多的有兴业转债、晶能转债和重银转债等;一季度公募基金减持可转债市值最多的有睿创转债、柳工转2和双良转债等。公募基金主动增持可转债市值TOP10在一季度的平均收益率为1.11%;公募基金主动减持可转债市值TOP10在一季度的平均收益率为-2.91%。
图表33公募基金可转债增持市值TOP10
资料来源:济安金信基金评价中心
图表34公募基金可转债减持市值TOP10
资料来源:济安金信基金评价中心
四、小结
一季度A股市场呈现先扬后抑的分化走势。公募基金股票配置上,股票型和混合型基金权益仓位均下降,一级债、二级债和可转债基金可转债仓位均下降;从行业配置来看,公募基金在制造业持仓占比增加,在金融业持仓占比减少;从股票配置来看,一季度公募基金持仓市值最大的前十个股中,制造行业股票占比提高;从公募基金主动调仓增减持的操作来看,公募基金一季度显著增持通信行业,而减持较多的为金融行业。